עכשיו אני קורא את זה. טוקניזציה לא מוחקת רחוב: למה נדל”ן על הבלוקצ’יין עדיין תלוי בסיפור המקומי
-
01
טוקניזציה לא מוחקת רחוב: למה נדל”ן על הבלוקצ’יין עדיין תלוי בסיפור המקומי
טוקניזציה לא מוחקת רחוב: למה נדל”ן על הבלוקצ’יין עדיין תלוי בסיפור המקומי

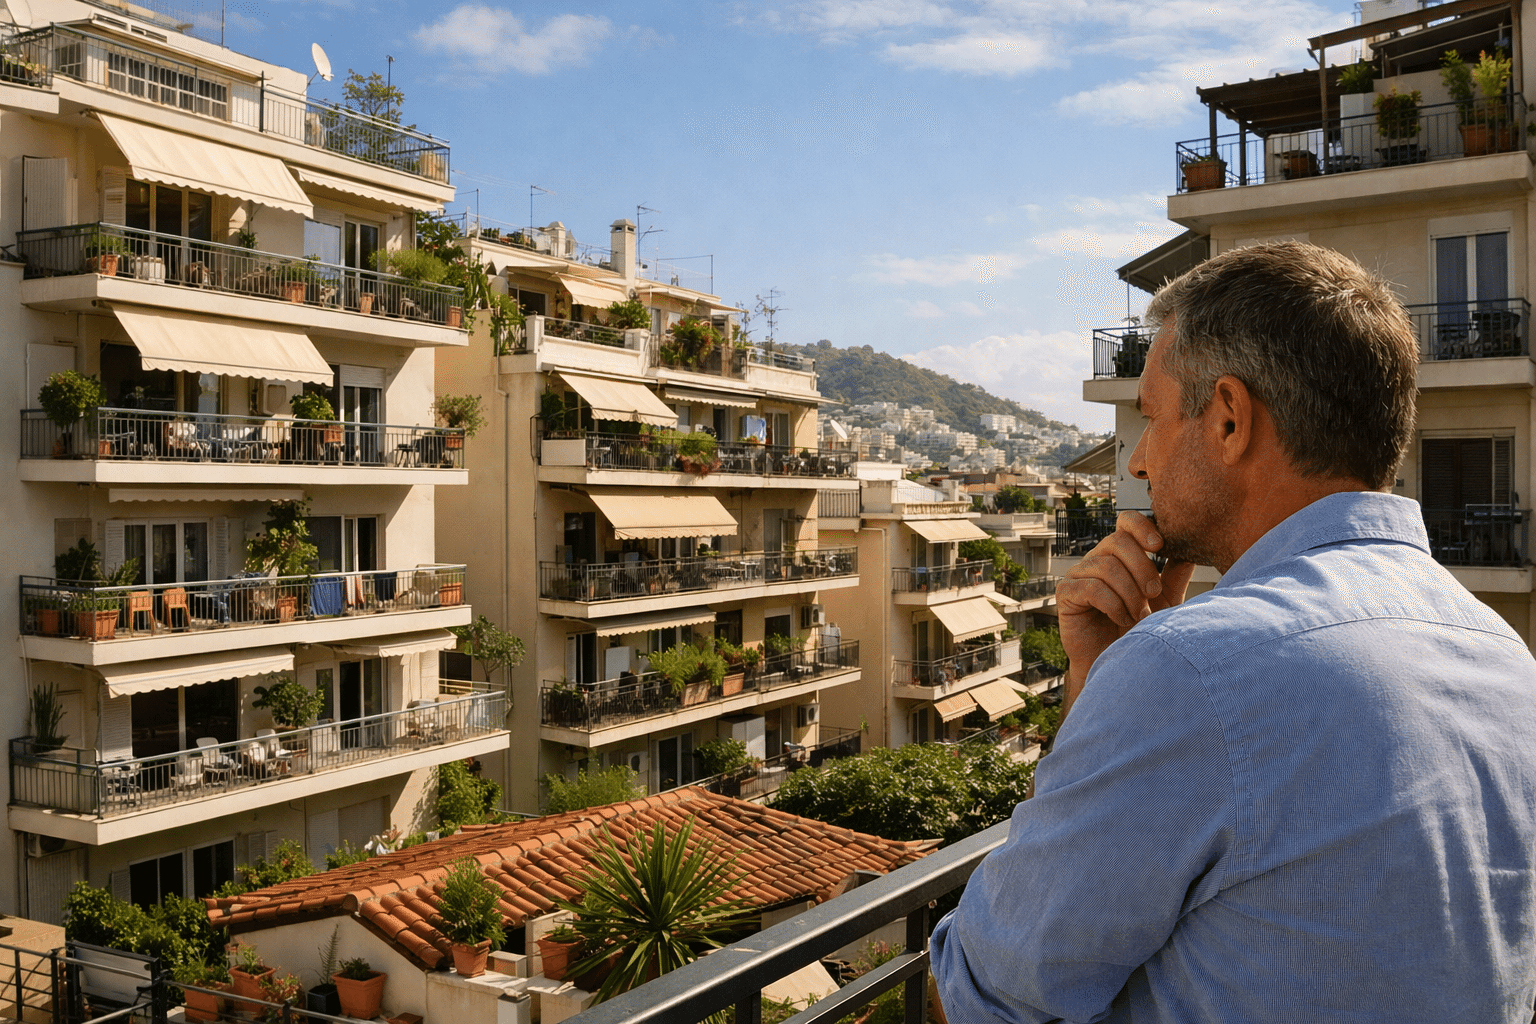
אחת ההבטחות השכיחות בעולם הקריפטו היא שטוקניזציה תהפוך נכסים מהעולם האמיתי, ובייחוד נדל”ן, לפשוטים יותר להבנה, למסחר ולחלוקה. הרעיון עצמו מפתה: במקום עסקה כבדה, יקרה ואיטית, מפרקים את הנכס ליחידות דיגיטליות, מעבירים אותן לבלוקצ’יין, ומקבלים לכאורה שקיפות, נזילות ונגישות. אבל כשבוחנים איך דירות באמת מתומחרות, מתברר די מהר שהקושי המרכזי אינו רק טכנולוגי. נדל”ן אינו מטבע אחיד. הוא נשען על הקשר, מיקום, תכנון, קהילה, תחזוקה, ולעתים גם על חסרונות שלא נלכדים בשורת נתונים.
כדאי לזכור את זה בכל פעם שמופיע פרויקט שמבטיח “להנגיש נדל”ן דרך הבלוקצ’יין”. הטכנולוגיה בהחלט יכולה לשנות את אופן ההחזקה, התיעוד והמסחר. היא לא מבטלת את העובדה שדירה בירושלים, גם בתוך אותה עיר, יכולה להיסחר בפערים חדים מאוד, וששכונה אחת נתפסת כמעט ככפר בתוך העיר, בעוד אחרת מתומחרת אחרת לגמרי בשל מאפיינים שקשה לכמת.
המספרים הם רק חלק מהתמונה
בדיווחי נדל”ן מקומיים אפשר לראות היטב עד כמה המספר הגולמי עלול להטעות. שלוש דירות קטנות באותה עיר עשויות להימכר בהפרש של מאות אלפי שקלים. דירה זעירה בירושלים יכולה לשאת תג מחיר שנשמע מנותק למי שמסתכל רק על שטח. ובערים אחרות אפשר למצוא נכסים גדולים יותר במחיר נמוך יותר. כשמתרגמים את זה לעולם הבלוקצ’יין, עולה שאלה בסיסית: איזה חלק מהפער הזה בכלל אפשר לייצג בטוקן?

טוקניזציה יודעת לתעד בעלות חלקית, לחלק הכנסות, אולי להקל על מסחר משני, ולעתים גם לפתוח דלת למשקיעים קטנים לנכס שבעבר היה מחוץ להישג ידם. אבל בסופו של דבר, התמחור של הטוקן אמור להישען על הנכס עצמו. וכאן נכנס מה שלעתים מוצג בשיווק כ”דאטה”, אך בפועל הוא שכונה שלמה עם אופי מובהק: רחוב שקט או סואן, זמינות חניה, איכות מוסדות החינוך, קרבה לפארק, היעדר מסחר מקומי, מצב הבניין, קיומו של ממ”ד או היעדרו, סוג האוכלוסייה והתחושה הכללית של המקום.
במילים אחרות, בלוקצ’יין יכול להפוך בעלות לחלקית. הוא לא הופך נכס למוצר סטנדרטי.
למה לשכונה יש משקל מיוחד בנדל”ן טוקניזטיבי
כשמתארים שכונה ירושלמית מסוימת כמרחב קהילתי, ירוק ושקט, אבל גם כזה שיש בו פחות מוקדי בילוי, פחות חנויות, ובחלק מהבתים חסר ממ”ד, מתקבל שיעור חשוב בטוקניזציה. זה מידע מהותי לשווי, אבל לא תמיד כזה שמתיישב עם מודל דיגיטלי נקי, שמעדיף שדות ברורים בטבלה. אפילו הארנונה, שהיא נתון מספרי מובהק, לא מספרת לבדה אם המקום מבוקש בזכות אורח החיים שבו או נתפס כמוגבל בגלל תשתיות חסרות.
ברכישת נדל”ן מסורתית, קונה פוטנציאלי רואה את הרחוב, מדבר עם שכנים, ומנסה להבין אם האזור מתחדש או קופא. בפלטפורמות טוקניזציה, המשתתף עלול להסתמך יותר מדי על מסמך נכס, תשואה משוערת ותמונות יפות. זה לא בהכרח הופך את המודל לבעייתי. כן אומר שנדרשת שכבת מידע עשירה בהרבה מזו שמקובל לעתים לראות בפרויקטים דיגיטליים. אם הטוקן מנותק מההקשר המקומי, המחיר שלו עלול לשקף בעיקר שיווק וסנטימנט, ולא הבנה עמוקה של הנכס.
האתגר האמיתי הוא תרגום של איכות מקומית למבנה דיגיטלי
כאן נמצא אחד הקשיים המעניינים בענף. בעולם הקריפטו רגילים לחשוב במונחים של שקיפות מלאה. נדל”ן, לעומת זאת, לא תמיד ניתן לפירוק שקוף באמת. אפשר להציג נסח, שטח, תשואה היסטורית ועלויות תפעול. הרבה יותר קשה להפוך לנתון סדור את איכות החיים ברחוב מסוים, את הרכב האוכלוסייה, את האטרקטיביות של פארק שכונתי, או את הפגיעה בשווי שנובעת מהיעדר מיגון. כל אלה משפיעים בפועל על הביקוש, ולעתים בעוצמה לא קטנה.
לכן, מי שבונה פלטפורמות בלוקצ’יין לנדל”ן יצטרך כנראה להציע יותר מטוקן וארנק. הוא יצטרך שכבת אנליזה מקומית, גילוי נאות מפורט, ומנגנון הערכת שווי שלא נשען רק על השוואות גסות.

גם נזילות לא נוצרת מעצם ההנפקה
הבטחה נפוצה נוספת היא שטוקניזציה תפתור את בעיית חוסר הנזילות של נדל”ן. על הנייר זה נשמע הגיוני: אם כל נכס מחולק לאלפי יחידות, תמיד יהיה מי שיקנה או ימכור חלק קטן. בפועל, נזילות היא תוצאה של עניין עקבי בשוק, לא של עצם קיומו של טוקן.
כאן נכנסת גם התמונה הרחבה יותר של השווקים. כשוול סטריט יורדת, הנאסד”ק נחלש, התשואות באג”ח עולות והנפט מטפס, התיאבון לנכסים שנתפסים כמסוכנים או לא ברורים נוטה להצטמצם. זה נכון לקריפטו, וזה עשוי להשפיע גם על טוקנים שמייצגים נכסים בעולם האמיתי. מי שחשב שהוא מחזיק “נדל”ן יציב” עשוי לגלות שבשוק משני דיגיטלי הוא מחזיק מוצר היברידי: גם נדל”ן, וגם נכס פיננסי שמושפע ממצב הרוח של המשקיעים.
במילים פשוטות, נכס הבסיס אולי לא זז מהר, אבל הטוקן שלו כן עשוי להגיב במהירות. זה לא יתרון מובהק ולא חיסרון מובהק. זו פשוט דינמיקה אחרת, כזו שמחייבת להבין שהסחירות החדשה מביאה איתה גם אפשרות לתנודתיות חדשה.
מה באמת משתנה כשנדל”ן מקבל שכבת קריפטו
ובכל זאת, יש כאן שינוי ממשי. טוקניזציה עשויה לפתוח מודלים חדשים של בעלות חלקית, לייעל תיעוד, לקצר חלק מהבירוקרטיה, ולהקל על חלוקת זכויות או הכנסות בין משתתפים. בפרויקטים מסוימים היא גם יכולה לשפר את השקיפות ביחס לזרמי תשלום או למבנה האחזקות. אלה אינם שינויים שוליים.
מה שהיא לא משנה הוא עיקרון בסיסי אחד: ערך של דירה לא נוצר על הבלוקצ’יין. הוא מגיע מהרחוב, מהעיר, מהביקוש המקומי, מהתכנון העירוני, מהתחזוקה, ומהיכולת של השוק לקבל את המחיר. לכן משקיע שמסתכל רק על הממשק הדיגיטלי עלול לפספס את מה שמשקיע נדל”ן ותיק בודק כמעט באופן אוטומטי.
- האם העסקאות באזור באמת דומות לנכס המוצג, או שמדובר בהשוואות חלקיות בלבד
- מה מצב הבניין והסביבה, מעבר לתמונות יח”צ
- אילו מאפיינים חסרים בנכס ועלולים להשפיע על השווי, כמו מיגון, חניה או מסחר קרוב
- האם יש שוק משני פעיל לטוקן עצמו, או רק אפשרות תיאורטית למכור
- עד כמה התמחור נשען על תשואה צפויה, ועד כמה על ביקוש ריאלי לנכס
הלקח הפחות זוהר בחיבור בין בלוקצ’יין לנדל”ן
החיבור בין קריפטו לנדל”ן לא נכשל מפני שהוא דיגיטלי מדי, ולא מצליח רק מפני שהוא חדשני. הוא פשוט פוגש עולם פיזי שלא אוהב הפשטות יתר. דירה אינה קובץ. גם לא כשהיא מיוצגת בטוקן. היא אוסף של יתרונות וחסרונות, רגולציה, הוצאות קבועות, ותלות גבוהה מאוד במיקום.
מכאן עולה גם שיעור רחב יותר לגבי בלוקצ’יין בכלל. הטכנולוגיה הזו טובה במיוחד כשהיא פוגשת נכסים או זכויות שאפשר להגדיר היטב. ככל שהנכס תלוי יותר בהקשר אנושי ומקומי, כך קשה יותר להפוך אותו למוצר אחיד. נדל”ן הוא אולי הדוגמה הברורה ביותר לכך.
לכן, מי שעוקב אחרי התחום לא צריך לשאול רק אם אפשר לטקנן דירה, אלא אם שכבת המידע, הממשל והמסחר שנבנית סביבה באמת מכבדת את המורכבות של הנכס. בחלק מהמקרים התשובה עשויה להיות חיובית. במקרים אחרים, הפער בין ההבטחה הדיגיטלית למציאות הפיזית עדיין גדול למדי.
ואולי זה הסימן הבוגר יותר של התחום בשלב הזה: פחות התלהבות מהרעיון שבלוקצ’יין מוחק חיכוך, ויותר הבנה שהוא בעיקר מעביר את החיכוך למקומות אחרים. במקום טפסים וחתימות, עולות שאלות על גילוי נאות, תמחור, נזילות ואיכות נתונים. זו התקדמות, אבל לא קסם. ובנדל”ן, כפי שאפשר לראות שוב ושוב, “קסם” הוא בדרך כלל שם לא מדויק לרחוב מסוים מאוד, בעיר מסוימת מאוד, ובמחיר שלא דומה לשום דבר לידו.
המידע בכתבה הוא מידע כללי בלבד ואינו מהווה ייעוץ משפטי. בכל מקרה פרטני כדאי לבחון את העובדות והמסמכים מול איש מקצוע מתאים.
הודעות לא קשורות


הפוסט הקודם
הפוסט הבא