עכשיו אני קורא את זה. האם מבנה הבעלות בבנקים קואופרטיביים משנה את דפוסי הצמיחה הפיננסית בענפי החקלאות?
-
01
האם מבנה הבעלות בבנקים קואופרטיביים משנה את דפוסי הצמיחה הפיננסית בענפי החקלאות?
האם מבנה הבעלות בבנקים קואופרטיביים משנה את דפוסי הצמיחה הפיננסית בענפי החקלאות?
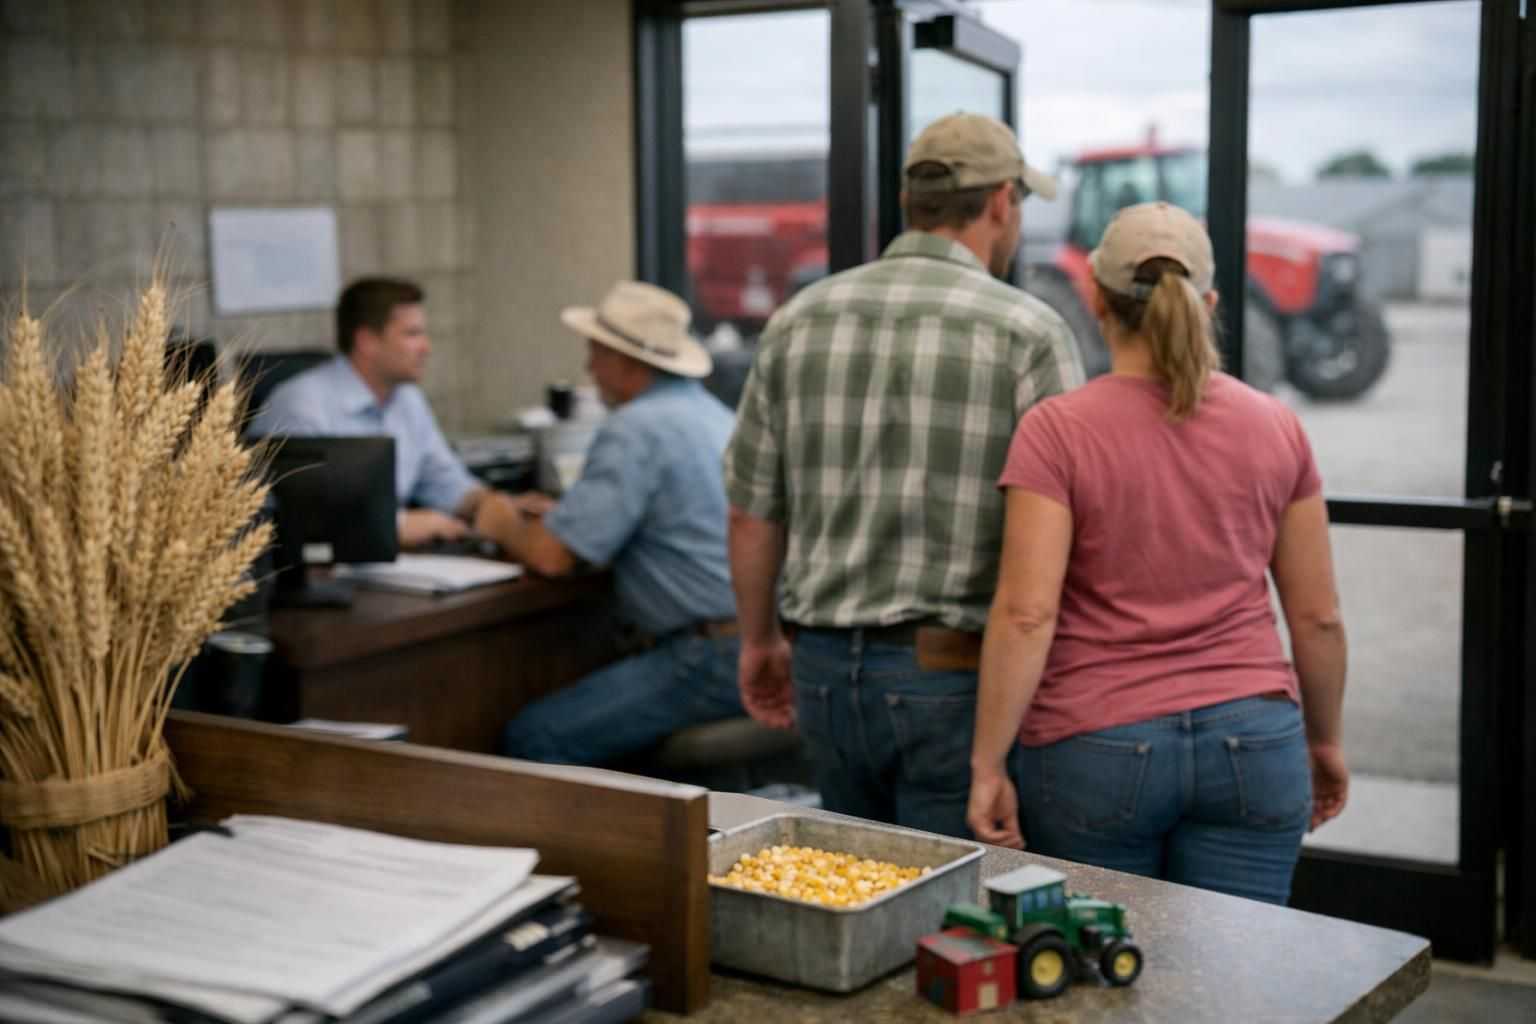
האם הבנקים הקואופרטיביים – מוסדות פיננסיים בבעלות משותפת של לקוחותיהם, לרוב חקלאים ועסקים קטנים – יוצרים דפוסי צמיחה פיננסית שונים בענפי החקלאות, לעומת בנקים מסחריים קונבנציונליים? נבחן את מבנה הבעלות, מנגנוני ההשפעה, תמריצי ההון והפיקוח הרגולטורי, תוך בידול בין שליטה, השפעה ובעלות פורמלית, ומוליך נתונים מהשוק האירופי והישראלי (מקורות: European Association of Co-operative Banks 2023; בנק ישראל 2023).
מיפוי: שחקנים, מבנה בעלות וזרימות הון
המערכת הקואופרטיבית האירופית כוללת כ-2,700 בנקים, עם סך נכסים מנוהלים של כ-8.5 טריליון אירו (2022), מתוכם כ-40% קשורים ישירות לאשראי חקלאי (EACB, Annual Report 2023). השחקנים המרכזיים: חברי הקואופרטיבים (לרוב חקלאים), הנהלה נבחרת, ועדי אשראי אזוריים ופיקוח בנקאי לאומי. בישראל פועלים בנקים אזוריים בבעלות קיבוצים ומושבים, דוגמת אגודאי, וכן קואופרטיבים חקלאיים הפועלים מול המערכת הבנקאית הכללית (בנק ישראל, דוח שנתי 2023).
הבעלות בקואופרטיב אינה פרופורציונלית להון שהוזרם, אלא מוגבלת לעיקרון “חבר = קול אחד”. כך, אפילו חבר עם פיקדונות גבוהים או דרישות אשראי גדולות אינו רוכש שליטה נוספת. לעומת זאת, הבנק המסחרי פועל לפי עקרון מניה = קול, ומבנה ההון שלו תלוי בהון מושקע ובדרישות רגולטוריות. מקור ההון בקואופרטיב: הון עצמי של החברים, רווחים שנצברו ומקורות גיוס חיצוניים מוגבלים (כגון אג”ח קואופרטיבי).

מנגנוני השפעה: אשראי, תמריצים ופיקוח
1. מתן אשראי ממוקד לענף
נתוני הבנק המרכזי האירופי (ECB, Banking Structures Report 2022) מצביעים על שיעור אשראי חקלאי גבוה בבנקים קואופרטיביים: בצרפת, 29% מהאשראי החקלאי ניתן על ידי Crédit Agricole (קואופרטיב), מול 12% בלבד של הבנק המסחרי BNP Paribas. בגרמניה, סקטור ה-Volksbanken/Raiffeisenbanken (קואופרטיב) מחזיק כ-40% מהאשראי החקלאי. בישראל, נתח הקואופרטיבים נמוך משמעותית (פחות מ-3% מאשראי חקלאי 2022), בשל מגבלות רגולטוריות ומבנה שוק הבנקים (בנק ישראל, 2023).
2. תמריצים: רווחיות מול יציבות קהילתית
הקואופרטיב פועל על ציר של יציבות קהילתית, כאשר חלוקת הרווחים – “דיווידנד” – מגולמת בהפחתת עמלות, ריבית זולה ומענקים לחברים. הבנק המסחרי ממקסם תשואה לבעלי המניות, על פי תמריץ שוק ההון. מחקר של BIS (2021) מראה שבמשברים פיננסיים (2008, 2011), בנקים קואופרטיביים נטו להקטין פחות את האשראי לחקלאים מאשר בנקים מסחריים – בשל לחץ חברתי פנימי ותמריץ לעידוד יציבות מקומית.
3. רגולציה ופיקוח: איזון בין סולבנטיות וגמישות
הרגולציה הקואופרטיבית כפופה לפיקוח בנקאי רגיל, אך קיימים חריגים: דרישות הון עצמי נמוכות יותר לעיתים (Basel III, סעיף 49), ופיקוח פנימי חזק על ידי הוועד המרכזי. יתרונות: גמישות במתן אשראי לענפים תנודתיים דוגמת חקלאות. חסרונות: חשיפה גבוהה לסיכון ענפי וללכידות-יתר (groupthink). מקרי מבחן: קריסת קואופרטיבים חקלאיים בספרד (2012), בעקבות התמחות יתר ואי-גיוון תיק האשראי (ECB, 2013).
הבדלה בין בעלות, השפעה ושליטה
הבעלות הפורמלית בקואופרטיב אינה מתורגמת לשליטה דה-פקטו על האסטרטגיה הפיננסית לכל חבר. בפועל, הוועד המרכזי (Board) בוחר את ההנהלה, ולעיתים קיים ריכוז כוח משמעותי אצל קבוצות מסוימות (“חברי מייסדים” או אזורים חזקים). מנגנון “קול אחד לחבר” ממתן ריכוזיות קלאסית, אך אינו מבטל דינמיקות של אליטות מקומיות או קואליציות אינטרסים. לעומת זאת, בבנק מסחרי, שליטה נובעת ישירות מחזקת מניות וזכויות הצבעה – אך גם כאן, לעיתים פיזור בעלות מביא ל”בעלות ללא שליטה” (dispersed ownership).
טיעון נגדי: גודל ותחרות מול מומחיות ענפית
טענה נגדית רווחת היא כי הבנקים הקואופרטיביים מצליחים להעמיק אשראי חקלאי לא בשל מבנה הבעלות, אלא עקב התמחות ענפית היסטורית, קשרים אישיים ושיעור חדירה אזורי. מבנה הבעלות עשוי להיות תוצאה – לא סיבה – של היסטוריית אשראי מקומית. כן נטען כי גודלם היחסי (“too small to matter”) מגביל השפעה מאקרו־פיננסית. עם זאת, נתוני EBA (2023) מצביעים כי במדינות עם נתח קואופרטיבי גבוה (הולנד, צרפת, גרמניה), שיעור הצמיחה של האשראי החקלאי עקבי יותר, גם לאחר בקרת משתנים כגון גודל בנק, צפיפות אוכלוסין ותמיכה ממשלתית. ראיות סותרות היו מתקבלות אילו לאחר שינוי מבנה בעלות (למשל, הפיכת קואופרטיב לבנק מסחרי), דפוסי האשראי לא היו משתנים – אך מחקרי ECB (2021) מצביעים על ירידה מובהקת בהעמקת האשראי החקלאי בעקבות דה-קואופרטיביזציה בספרד ובליטא.
מגבלות נתונים ומתאם מול סיבתיות
המבנה הקואופרטיבי אינו אחיד: קיימים קואופרטיבים “סגורים” (חברים בלבד) ו”פתוחים” (חברות חיצוניות). ההשוואה בין מדינות מוטה על ידי רגולציה שונה, משטרי סובסידיה וקנה מידה. לא ניתן להוכיח סיבתיות מוחלטת בין מבנה בעלות לדפוסי צמיחה, אך מתאם עקבי לאורך זמן ובמדינות שונות – גם לאחר בקרת משתנים רקעיים – תומך בטענה להשפעה מערכתית.
השלכות: תחרות, תמחור וסיכון מערכתי
1. תחרותיות ענפית
הבנקים הקואופרטיביים מספקים תחרות לאוליגופול הבנקאי המסחרי, בעיקר באשראי חקלאי. נתח שוק גבוה גורם לשיפור תנאי האשראי, אך גם יוצר תלות הדדית במגזר אחד.
2. תמחור אשראי
מבנה הבעלות הדמוקרטי מאפשר גמישות בתמחור: ריבית המותאמת לצרכי החברים, ולאו דווקא לרמות סיכון שוק. תוצאה: פערי ריבית נמוכים יותר לחקלאים, אך סיכון מצטבר בשוק תנודתי.
3. סיכון מערכתי
הצלחה של הקואופרטיבים מגבירה יציבות ענפית אך עלולה להביא לסיכון ריכוזי – “סיכון זנב” במקרה של משבר חקלאי כולל. רגולציה מתקדמת (Basel III, EBA) מנסה לאזן בין תמריץ לענף לבין מגבלות סולבנטיות.
לסיכום, מבנה הבעלות בבנקים קואופרטיביים משנה באופן מובהק את דפוסי הצמיחה הפיננסית בענפי החקלאות, בעיקר דרך העמקת אשראי ענפי, גמישות תמחור ותמריץ ליציבות קהילתית. עם זאת, השפעה זו אינה מוחלטת – תלויה בגודל, רגולציה וסביבה כלכלית – ודורשת מעקב מתודולוגי אחר שינויי מבנה בשווקים מגוונים.
הודעות לא קשורות