
עכשיו אני קורא את זה. כיצד קרנות השקעה ממוקדות לוגיסטיקה משנות את מאזן הכוח בין ספקי תשתית, חברות מסחר אלקטרוני ורגולטורים גלובליים
-
01
כיצד קרנות השקעה ממוקדות לוגיסטיקה משנות את מאזן הכוח בין ספקי תשתית, חברות מסחר אלקטרוני ורגולטורים גלובליים
כיצד קרנות השקעה ממוקדות לוגיסטיקה משנות את מאזן הכוח בין ספקי תשתית, חברות מסחר אלקטרוני ורגולטורים גלובליים
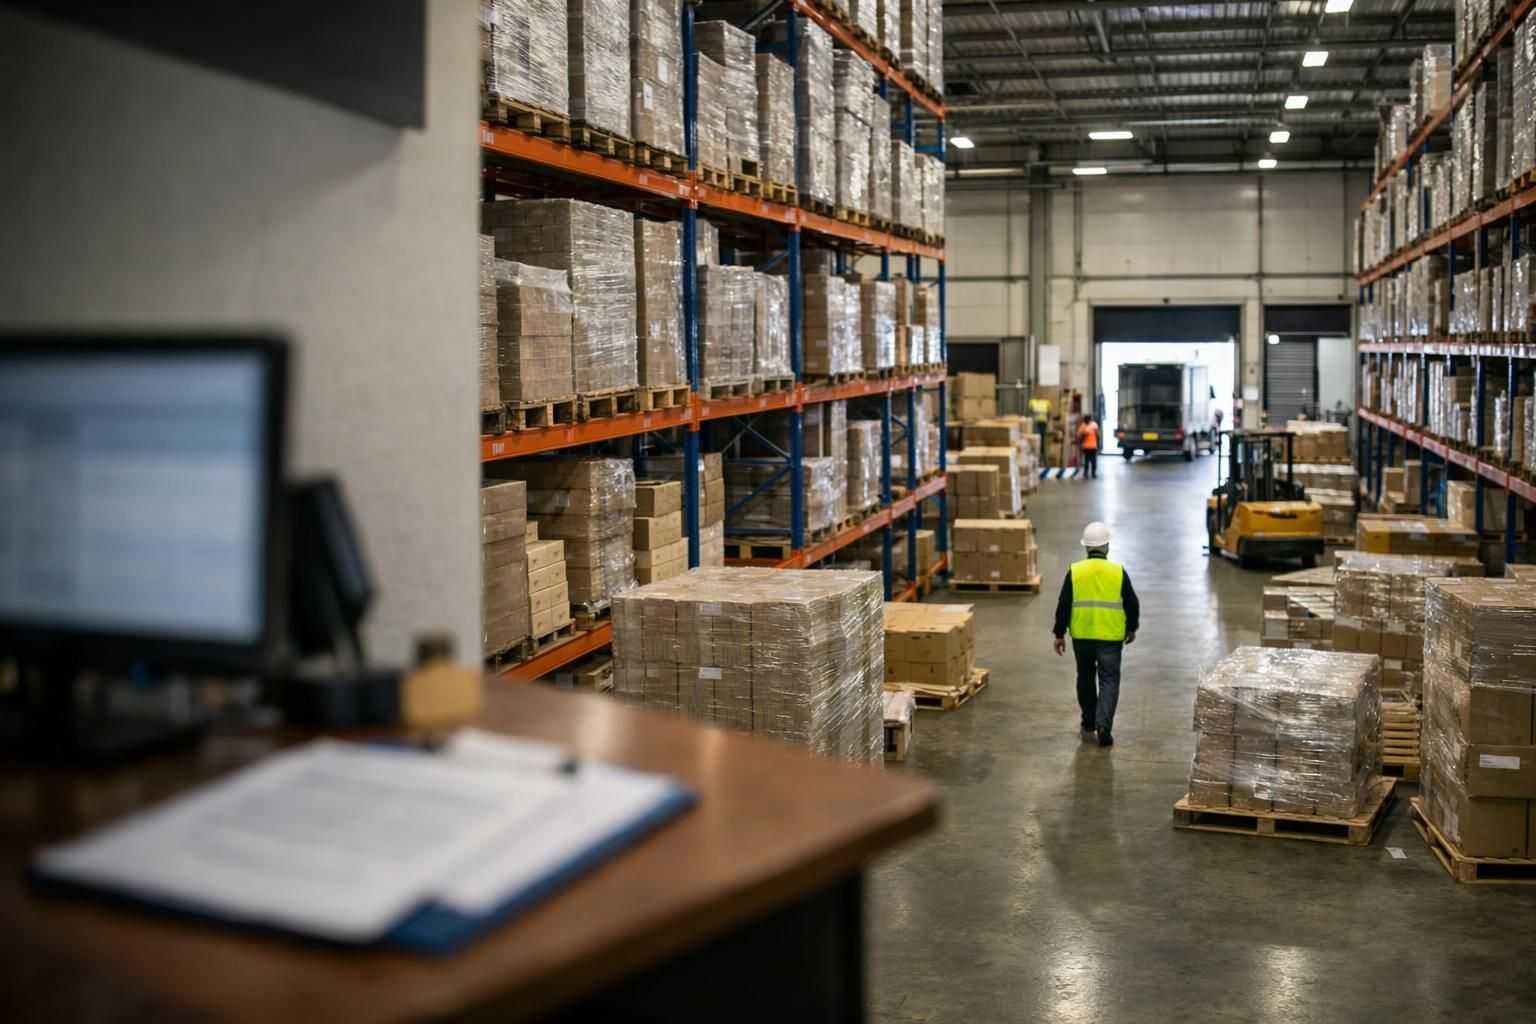
התרחבות קרנות השקעה ממוקדות לוגיסטיקה משנה באופן מהותי את יחסי הכוח בין ספקי תשתית פיזית, חברות מסחר אלקטרוני ורגולטורים גלובליים. בשונה מקרנות הפועלות בנדל״ן משרדי או מסחרי מסורתי, קרנות לוגיסטיקה מתמקדות בנכסים כגון מרכזי הפצה, מחסנים אוטומטיים ואתרי שילוח בינלאומיים — נכסים החיוניים לשרשראות אספקה גלובליות. בשוק שבו היקף העסקאות בתחום הלוגיסטיקה חצה ב-2023 את רף 175 מיליארד דולר (מקור: JLL Global Logistics Real Estate Outlook, דצמבר 2023), עולה השאלה: כיצד מבנה הבעלות, זרימות ההון, ותמריצי הקרנות מעצבים מחדש את יחסי הכוח בין השחקנים המרכזיים?
מפת השחקנים, הבעלות והסמכות: לוגיסטיקה כזירה מוסדית
קרנות לוגיסטיקה, כדוגמת Prologis European Logistics Fund (נכסים מנוהלים בהיקף כ-31 מיליארד אירו, דוח שנתי 2023) ו-GLP Japan Income Fund (כ-7.7 מיליארד דולר, יוני 2023), פועלות כמתווך מרכזי בין הון מוסדי (פנסיה, ביטוח) לבין נכסי תשתית פיזיים. בעלי הזכויות בקרנות אלה — פעמים רבות גופים מוסדיים בינלאומיים — מחזיקים בזכויות הצבעה מוגבלות, כאשר חברת הניהול שולטת בהשבחת הנכסים, ברכישות ובהפעלה השוטפת. הרגולטורים המרכזיים בזירה זו הם רשויות תכנון מקומיות, רגולטורים פיננסיים (כגון ה-FCA בבריטניה) ולעיתים גם גופי תחרות (כמו ה-European Commission DG COMP).
מבנה הסמכות מתפצל לשלוש שכבות: הבעלות הפיזית בנכס (לרוב בידי הקרן), השליטה בהפעלה (לרוב בידי חברת ניהול מקצועית), וההשפעה הכלכלית (בידי המשקיעים המוסדיים). עם זאת, לא כל בעל הון הוא בעל שליטה: לדוגמה, ב-Prologis עצמה, שיעור ההחזקה של המוסדיים מחולק בין עשרות גופים, והצבעות אסטרטגיות (כגון שינוי ייעוד נכס או מכירה לצד שלישי) מחייבות קונצנזוס רחב שאינו מושג בקלות.

מנגנוני השפעה: זרימות הון, תמריצים ורגולציה
1. הקצאת הון גלובלית ויכולת תמחור נדירה
קרנות לוגיסטיקה מגייסות הון חוצה גבולות — לדוגמה, קרן GLP Europe Income Partners II גייסה ב-2022 מעל 1.1 מיליארד אירו ממשקיעים ביפן, אירופה והמזרח התיכון (מקור: GLP, יוני 2022). הון זה אינו תלוי בהכרח במצב השוק המקומי, ומאפשר לקרנות לתמחר עסקאות במנותק מהציפיות של שוקי נדל״ן מסורתיים. התוצאה: ב-2023 נרשמה פרמיית מחיר של כ-20% במרכזים לוגיסטיים בקרבת מוקדי מסחר אלקטרוני מרכזיים באירופה ביחס לנכסים מסחריים דומים (JLL, דצמבר 2023).
2. השפעה על ספקי תשתית ועל שרשראות אספקה
קרנות הלוגיסטיקה מכתיבות במובנים רבים את אופן הפעלת התשתית — לדוגמה, ב-2022 נרשם גידול של כ-35% בהסכמי שכירות ארוכי טווח עם חברות מסחר אלקטרוני (CBRE European Logistics MarketView, 2023). בכך, חברות כמו Amazon ו-Alibaba תלויות במידה גוברת בקרנות להבטחת גישה לאתרים אסטרטגיים. בשונה מבעלי נכסים מסורתיים, קרנות אלה מסוגלות לבצע התאמות מהירות במבנה הנדל״ן (כגון שדרוג רובוטי), ובכך מכתיבות סטנדרטים אחידים ואף מסוגלות להפעיל לחץ תמחורי על ספקי שירותים מקומיים.
3. רגולציה, ESG והשפעתה על מבנה ההון
הרגולציה הסביבתית (ESG) הופכת לגורם קריטי: החל מ-2022, מעל 60% מהקרנות הגלובליות בתחום (לפי Preqin, דוח ESG Funds 2023) מחויבות בהגשת דוחות סביבתיים, ודירוגי ESG הופכים למרכיב מהותי בגיוס הון מוסדי. כלומר, קרן שאינה עומדת בסטנדרטים צפויה להידרש לתשלומי פרמיה למבטחים או לסבול מדרישות הון גבוהות יותר. התמריץ להשביח נכסים ברמה סביבתית אינו רק מיתוגי אלא כלכלי — ומשפיע על מבנה ההון והחוזים המסחריים.
מקרי מבחן: אירופה ויפן כמעבדות רגולטוריות
אירופה: רגולציה חוצת גבולות והסדרת תמחור
באירופה, קרנות לוגיסטיקה נדרשות לעמוד ברגולציה כפולה — רגולציה פיננסית אירופית (AIFMD) ורגולציה מקומית. לדוגמה, תקרת בעלות זרה במקרקעין בגרמניה הגבילה ב-2022 את יכולתן של קרנות אסייתיות לרכוש נכסים אסטרטגיים, מה שהוביל לעלייה של 14% בפרמיית התיווך (Savills, דצמבר 2022). במקביל, בבריטניה, רגולטור התחרות (CMA) בחן את השפעת רכישות לוגיסטיקה על תחרות בשוק המשלוחים, וב-2023 פסל רכישה של מרכז הפצה גדול על ידי קרן אמריקאית בטענה לריכוז כוח.
יפן: שוק מתקדם אך ריכוזי
ביפן, GLP ו-Mitsui Fudosan מחזיקות יחד מעל 45% מהשוק הלוגיסטי המוסדי (נתון: CBRE Japan, יולי 2023). למרות ריבוי משקיעים מוסדיים, השליטה בפועל בהפעלת הנכסים נתונה בידי חברות הניהול המקומיות. הרגולטור היפני מציב דרישות קפדניות לאחזקה זרה, אך מאפשר גמישות גבוהה בהשבחת נכס — תמריץ שמוביל לזרימת הון זרה מתמדת, לצד פיקוח הדוק על מחירי שכירות כדי למנוע אינפלציה בענף.
הסברים חלופיים, מגבלות נתונים והפרדה בין מתאם לסיבתיות
ניתן לטעון כי גידול בהיקף ההשקעות בלוגיסטיקה נובע בעיקר מהתפשטות המסחר האלקטרוני ולא משינוי מבני בשוקי ההון עצמם. ואכן, לפי נתוני Statista (2023), היקף הסחר האלקטרוני העולמי גדל ב-2022 ב-12% בעוד השקעות לוגיסטיקה צמחו בשיעור דומה. עם זאת, מבנה הקרנות, יכולת גיוס ההון והאופן שבו הן מכתיבות סטנדרטים — מייצרים שכבת כוח מוסדי חדשה, שאינה נובעת רק מהביקוש אלא ממבנה הבעלות, זרימות ההון והקצאת הסיכונים. מגבלת הנתונים המרכזית היא מחסור בשקיפות ביחס להסכמי השכירות ולמבנה ההון הספציפי של כל קרן. לו היו זמינים נתונים מלאים על שיעור ההשפעה של המשקיעים המוסדיים בהחלטות אסטרטגיות, ניתן היה להעריך האם הם בעלי שליטה או רק נהנים מתשואה.
השלכות מערכתיות: תחרות, תמחור וסיכון מערכתי
שלוש השלכות עיקריות עולות ממבנה זה:
- תחרות: ריכוז הבעלות בידי מספר מצומצם של קרנות עלול לפגוע בגמישות השוק, להקשות על כניסת שחקנים קטנים ולהעניק לקרנות כוח מיקוח מול ספקי שירות ומדינות.
- תמחור: זרימות ההון הגלובליות מאפשרות לקרנות לתמחר עסקאות מעבר ליכולת השוק המקומי, וליצור בועות מחירים אזוריות — במיוחד סביב מוקדי מסחר אלקטרוני.
- סיכון מערכתי: תלות הגוברת של שרשראות אספקה בחברות ניהול מוסדיות יוצרת נקודות תורפה חדשות: שיבוש תפעולי או פיננסי בקרן מרכזית עלול להשפיע על מאות חברות במקביל, ובכך להעצים את הסיכון המערכתי בענף ההפצה, ואף בשוקי ההון הרחבים.
לסיכום, קרנות השקעה לוגיסטיות אינן עוד נדבך משני בנדל״ן המסחרי, אלא מוקד כוח מוסדי חדש הממפה מחדש את יחסי ההשפעה בין תשתית, הון ורגולציה.
הודעות לא קשורות
הפוסט הקודם
הפוסט הבא
הפוסט הקודם
הפוסט הבא










