עכשיו אני קורא את זה. כיצד קרנות השקעה ממוקדות דיור בר־השגה משנות את מאזן הכוח בין קובעי מדיניות, בנקים ומנהלי נכסים
-
01
כיצד קרנות השקעה ממוקדות דיור בר־השגה משנות את מאזן הכוח בין קובעי מדיניות, בנקים ומנהלי נכסים
כיצד קרנות השקעה ממוקדות דיור בר־השגה משנות את מאזן הכוח בין קובעי מדיניות, בנקים ומנהלי נכסים
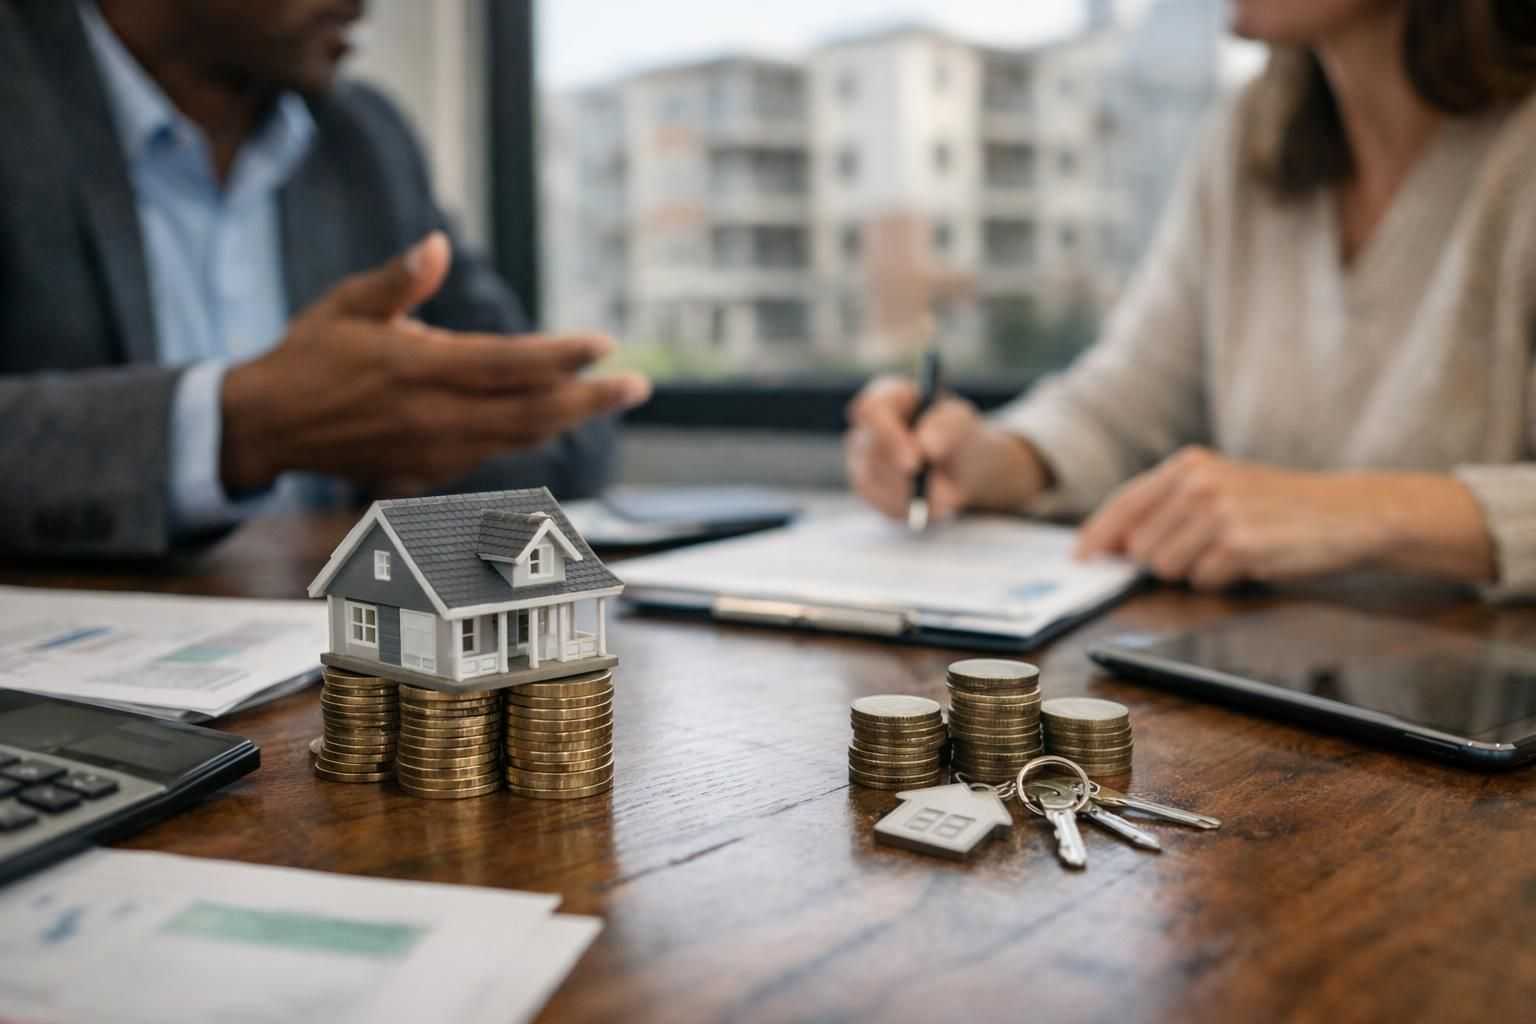
כניסת קרנות השקעה ממוקדות דיור בר־השגה (Affordable Housing Funds) לשוק הנדל”ן המוסדי בעשור האחרון יצרה מערכת יחסים חדשה בין קובעי מדיניות, בנקים מסחריים ומנהלי נכסים מוסדיים. השאלה המערכתית המרכזית היא: האם ומתי ריכוז ההון בידי קרנות אלה משנה את מבנה התמריצים, את אופן הזרמת ההון ואת יחסי השליטה בין גופים ציבוריים ופרטיים – במיוחד בהקשרי בעלות, זכויות הצבעה ואחריות רגולטורית?
מיפוי השחקנים, מבנה השוק ותקופת הזמן
השחקנים המרכזיים הם קרנות השקעה ייעודיות לדיור בר־השגה, המנהלות יחד מעל 380 מיליארד דולר ברחבי העולם (Preqin, מאי 2024). קרנות אלו פועלות לרוב במבנה של Limited Partnership, כאשר מנהלי הקרן (General Partner) מגייסים הון מקרנות פנסיה, חברות ביטוח וממשלות מקומיות (Limited Partners). הבנקים ממלאים תפקיד כפול: מימון ישיר לפרויקטים, לצד אשראי לקרנות עצמן. הרגולטורים הם רשויות ממשלתיות ומקומיות המכתיבות קריטריונים לדיור בר־השגה, מעניקות תמריצים ומפקחות על קצאת הקרקעות. התקופה הנבחנת היא 2016–2024, זמן של גידול מהיר במימון המוסדי לדיור בר־השגה, במיוחד בארה”ב, קנדה, הממלכה המאוחדת ומספר מדינות באירופה.
מבנה הבעלות, זכויות הצבעה ומקורות הסמכות
בעלות ישירה על נכסי דיור בר־השגה נשארת בדרך כלל בידי הקרן המנהלת או חברות נכס בשליטתה. לעיתים, הבעלות מפוצלת עם שותף מקומי או רשות ציבורית (Public-Private Partnership). זכויות ההצבעה וההשפעה על ניהול הפרויקטים שמורות למנהלי הקרן, בעוד המשקיעים המוסדיים נושאים בזכות הצבעה כללית בהחלטות קרן (למשל, החלפת מנהל או שינוי מדיניות השקעה) – אך לא בניהול היומיומי של הנכסים. מקור הסמכות המרכזי של הקרנות נשען על יכולת גיוס ההון, התמחות בבניית תיקים רחבי היקף ושימוש בכלים פיננסיים מורכבים (כגון מינוף, מבני חוב היברידיים ותמחור פרויקטים לפי תזרימי שכירות עתידיים).

מנגנוני השפעה: שליטה, השפעה וריכוזיות
1. ריכוז הון ושינוי מאזן הכוח ברמת העירייה
בעשור האחרון, קרנות ענק כגון Nuveen Real Estate, PGIM ו-Greystar הגדילו את שיעור האחזקה בדיור בר־השגה מ-2% מהיקף הנדל”ן המוסדי ב-2012 לכ-7% בשנת 2023 (Urban Land Institute, 2023). ריכוז ההון אפשר לקרנות לקבוע סטנדרטים תפעוליים, לנהל מו”מ אגרסיבי יותר מול עיריות ולדרוש הטבות מיסוי והקלות רגולטוריות. במקרים מסוימים, עיריות תלויות בקרנות למימון פרויקטים בקנה מידה של מאות יחידות דיור, מה שמוביל להטיית הכוח מהמגזר הציבורי אל המגזר המוסדי. ועדות תכנון בערים כמו לונדון, ברצלונה וסן פרנסיסקו דיווחו על עליה במספר הפרויקטים שבהם קרנות מנהלות בפועל את תהליך הייזום, בעוד הרשויות מסתפקות בהגדרת קריטריונים בלבד (London Assembly, 2023).
2. גישה למינוף בנקאי ויצירת מנופי אשראי ייחודיים
קרנות דיור בר־השגה נהנות מגישה מועדפת לאשראי בנקאי בזכות פרופיל סיכון נמוך יחסית, כתוצאה מהתחייבויות שכירות ארוכות טווח והגנות רגולטוריות. לפי נתוני CBRE (אפריל 2024), שיעור המינוף הממוצע בפרויקטים מוסדיים עומד על 62%, לעומת 48% בפרויקטים פרטיים. הדבר מעניק לקרנות יתרון בגיוס חוב זול יותר, ומקטין את תמריץ הבנקים לממן יזמים קטנים או דיירים קואופרטיביים, מה שמעצים את כוחן של הקרנות כמוקד מימון מרכזי. יחד עם זאת, חלק מהבנקים הגדולים (כגון Wells Fargo ו-BNP Paribas) פיתחו מסלולי אשראי ייעודיים לקרנות אלו, תוך שיתוף פעולה רגולטורי (CBRE, 2024).
3. עיצוב תמריצים רגולטוריים ברמה הלאומית
במדינות רבות, השתלבות הקרנות בדיאלוג עם מחוקקים יצרה מבנה תמריצים ייחודי: לדוג’, בארה”ב, קרנות נהנות מהטבות מסיות במסגרת Low-Income Housing Tax Credit (LIHTC), בעוד שבגרמניה והולנד נרשמה עליה בתמריצים ייעודיים לפרויקטים מוסדיים (European Commission, דצמבר 2023). התוצאה: קרנות השקעה מסוגלות לנתב את הזרמת ההון לאזורים שבהם התמריץ הגבוה ביותר, לא בהכרח בהתאם לצרכים הדחופים של הדיור המקומי. למחוקקים יש אינטרס למשוך הון מוסדי, אך בכך הם מייצרים תלות גוברת של השוק הפרטי במנגנונים פיננסיים ומתמרצים הקצאת קרקע שאינה תמיד מיטיבה עם אוכלוסיות מוחלשות.
הסברים חלופיים, מגבלות נתונים והבדל בין מתאם לסיבתיות
יש המייחסים את גידול השפעת הקרנות בעיקר לשיקולי יעילות: היכולת להקים פרויקטים רחבי היקף, לנהל תזרים מקצועי ולהבטיח תחזוקה סדירה. טענה זו מוצאת חיזוק בנתונים על רמת הדיירות ושביעות הרצון באחזקת דיור מוסדי לעומת יזמות פרטית (National Multifamily Housing Council, ינואר 2024). עם זאת, מתאם בין גידול היקף ההשקעות לבין תזוזת מוקדי הכוח אינו מוכיח סיבתיות. ייתכן שחולשת הרשויות המקומיות, תקצוב חסר של בנייה ציבורית ורגולציה מסורבלת יצרו את החלל שאליו נכנסו הקרנות – ולא להפך. יתרה מכך, חלק מהקרנות פועלות בשותפות מלאה עם גופים ציבוריים, כאשר השליטה האמיתית נשארת בידי הרגולטור המקומי.
מגבלות הנתונים כוללות פערי דיווח בין מדינות, שונות בהגדרת “דיור בר־השגה” (Affordable vs. Social Housing) וחוסר שקיפות בנוגע להסכמי שותפות. חלק מהנתונים על שיעור ההחזקה או המינוף מסתמכים על הערכות של אנליסטים ולא על דיווחים כספיים מלאים. ראיות נוגדות משמעותיות היו מתקבלות לו ניתן היה להראות כי לפרויקטים מוסדיים אין השפעה על רמות תמחור שכר הדירה, או לחילופין – אם קרנות היו מסירות את השקעותיהן ללא השפעה ניכרת על קצב הבנייה ותחזוקת הנכסים.
השלכות על תחרות, תמחור וסיכון מערכתי
1. תחרות: מעבר מיזמים מקומיים להון מוסדי
הגידול בהון קרנות דיור בר־השגה מקטין את נתח השוק של יזמים קטנים וקואופרטיבים, ויוצר סף כניסה גבוה יותר לפרויקטים חדשים. תחרות על קרקעות ועל אשראי מתמקדת יותר בקרנות, ופחות במגזר הפרטי המקומי. תוצאה זו מעצימה את התלות של שוק הדיור במוסדות פיננסיים ומקטינה את גמישות היזמות הקהילתית.
2. תמחור: השפעה עקיפה על מחירי שכירות והון
למרות שהקרנות מחויבות להחזיק בנכסים לפי קריטריונים של דיור בר־השגה, מספר מחקרים מצביעים על עלייה עקיפה במחירי השכירות באזורים שבהם ריכוז קרנות גבוה (Federal Reserve Bank of San Francisco, פברואר 2024). הדבר נובע מהשפעת הקרנות על מחירי הקרקע, תחרות על משאבי בנייה ומבני תמריצים המדגישים תשואה לבעלי מניות מוסדיים. יחד עם זאת, נתונים אלו אינם אחידים בין מדינות ותלויים במבנה הרגולציה המקומית.
3. סיכון מערכתי: חשיפה למינוף, שינויי רגולציה ותלות בהון חיצוני
ריכוז הון מוסדי בדיור בר־השגה חושף את השוק המקומי לסיכוני מינוף יתר, קיצוץ הון מוסדי במקרה של שינוי תמריצים רגולטוריים, ותלות מוגברת בהון גלובלי. ירידה פתאומית בזרימות ההון לקרנות עלולה להאט קצב בנייה ולפגוע בתחזוקה. כמו כן, שינוי רגולטורי (למשל, ביטול הטבות מס) עלול לגרום ליציאת הון מואצת ולהשפיע על רמות המחירים וההיצע.
לסיכום, קרנות השקעה ממוקדות דיור בר־השגה משנות באופן מדיד את יחסי הכוח בשוק הנדל”ן העירוני והלאומי. תמריצים רגולטוריים, גישה לאשראי בנקאי וריכוז הון יוצרים מבנה חדש שבו קובעי מדיניות מסתמכים על מוסדות פיננסיים – לעיתים תוך ויתור על השפעה ישירה. ההשלכות המרכזיות ניכרות בתחרות, בתמחור ובסיכון המערכתי, והן תלויות במבנה הרגולציה המקומית וביכולת לאזן בין יעילות פיננסית לאחריות ציבורית.
הודעות לא קשורות
הפוסט הקודם
הפוסט הבא