המאמר בוחן כיצד חוזים ארוכי טווח – כגון שכירות מסחרית והסכמי רכישת חשמל – מעצבים את תיאבון הסיכון של משקיעים מוסדיים ומעבירים אחריות סיכון בין שחקנים. באמצעות ניתוח מבני, נתונים עדכניים ומקרי מבחן, מוצגות השלכות על תחרות, תמחור וסיכון מערכתי.

המאמר בוחן כיצד חוזים ארוכי טווח – כגון שכירות מסחרית והסכמי רכישת חשמל – מעצבים את תיאבון הסיכון של משקיעים מוסדיים ומעבירים אחריות סיכון בין שחקנים. באמצעות ניתוח מבני, נתונים עדכניים ומקרי מבחן, מוצגות השלכות על תחרות, תמחור וסיכון מערכתי.
האם מבנה האשראי – ולא רק הריבית או מחירי הנכסים – הוא שמכתיב את גבולות הסיכון בשוק הנדל"ן? ניתוח מוסדי של השחקנים, התמריצים והרגולציה מראה כיצד מינוף, נזילות ומבני מימון חדשים מייצרים שכבות של אי-ודאות וסיכון מערכתי, גם כאשר השוק משדר יציבות.
כיצד חוזים פיננסיים – מהסכמי אשראי ועד נגזרים – מעצבים את גבולות הסיכון בין מוסדות השקעה? מיפוי של מבנה הבעלות, התמריצים והסמכות החוזית מגלה: לא הרגולציה קובעת את גבול האחריות, אלא עיצוב מנגנוני תמריץ. ניתוח של קובננטים, חלוקת Waterfall ונגזרי אשראי מצביע על הדרך בה חוזים משרטטים גבול חדש לסיכון – עם השלכות על תחרות, תמחור וסיכון מערכתי.

המאמר בוחן האם ועדות הבקרה במוסדות פיננסיים הן שחקן עצמאי בקביעת גבולות הסיכון, או שמא השפעתן מוגבלת על ידי מידע, תמריצים ומבנה הכוח. באמצעות מקרי מבחן מהבנקים בישראל ואירופה, נחשפים פערים בין אחריות פורמלית להשפעה ממשית, ומנותחות השלכות על תחרות, תמחור וסיכון מערכתי.
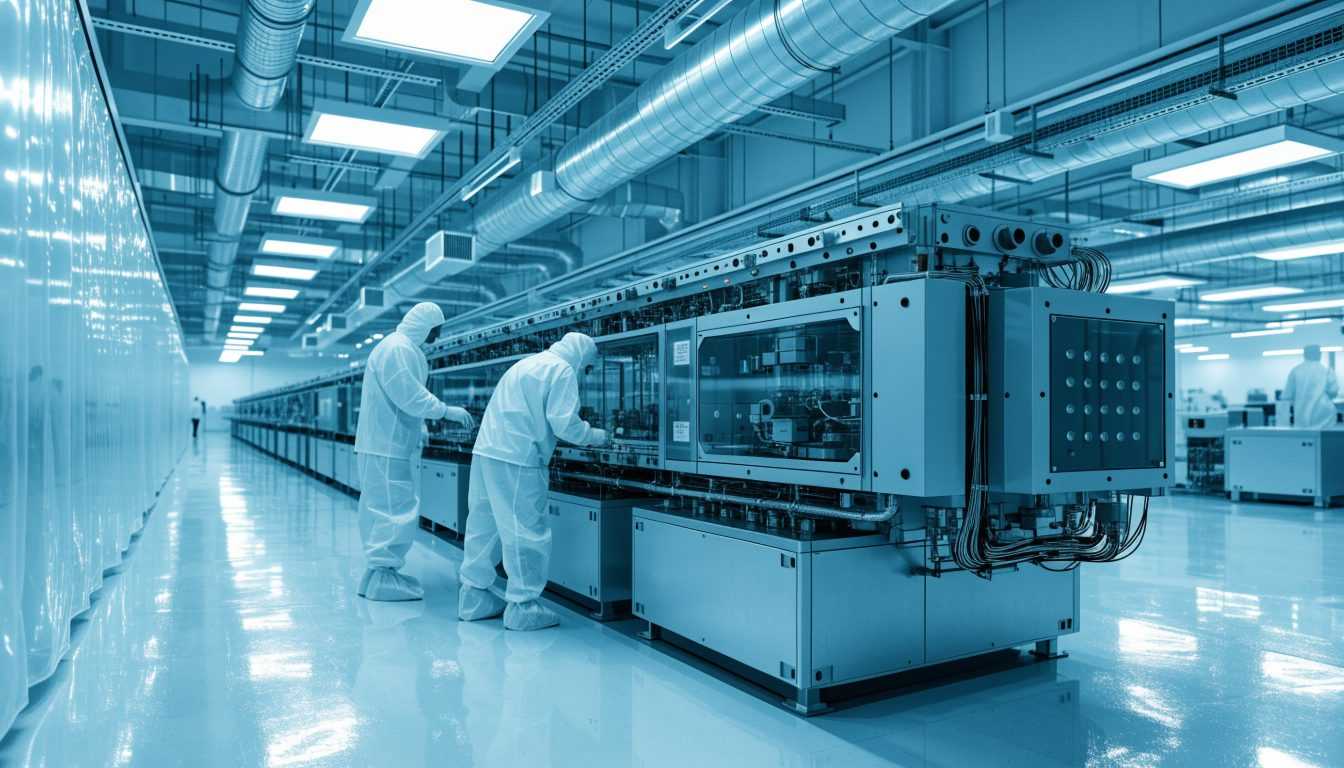
סובסידיות לשבבים קונות יתירות ויכולת אסטרטגית, אך העלות מתחלקת בין תקציבי ציבור, צרכנים, עובדים ואזורים מתחרים באופן שאינו תמיד גלוי.
יציבותו של סטייבלקוין נשענת על שרשרת אחריות משפטית ותפעולית, ולכן יש לבחון בנפרד את המנפיק, נכסי הרזרבה, המשמורן, הבורסה והרגולטור.

העברת סיכון אשראי לקרן פרטית עשויה לחזק את הבנק, אך היא גם משנה את כתובת הסיכון, את שקיפות המחיר ואת התלות בין המערכת הבנקאית להון הלא־בנקאי.