
השקל בשיא, המניות עולות, ומנהלי השקעות עדיין משלמים על הגנות יקרות. דווקא השילוב הזה מסביר למה ניהול סיכונים טוב נראה לפעמים כמו טעות, עד שהשוק מחליט אחרת.


כיצד מבנה הערבות, זהות הנאמן והפיקוח הרגולטורי מכתיבים את מוקדי הכוח והסיכון בשוק ה-Stablecoins המגובים? המאמר ממפה את מערך השחקנים, מנגנוני ההשפעה והתמריצים, בוחן נתונים מהשנים האחרונות, ומנתח את ההשלכות המערכתיות על תחרות, תמחור וסיכון.
קרנות השקעה המתמקדות בלוגיסטיקה (מחסנים, מרכזי הפצה ואתרי שילוח גלובליים) משנות את יחסי הכוח בין ספקי תשתית, חברות מסחר אלקטרוני ורגולטורים. ניתוח זה ממפה את מבנה הבעלות, זרימות ההון והתמריצים, בוחן את מנגנוני ההשפעה והסיכון, ומציג מקרי מבחן מאירופה ויפן הממחישים כיצד הקרנות מעצבות מחדש את שוקי הלוגיסטיקה.
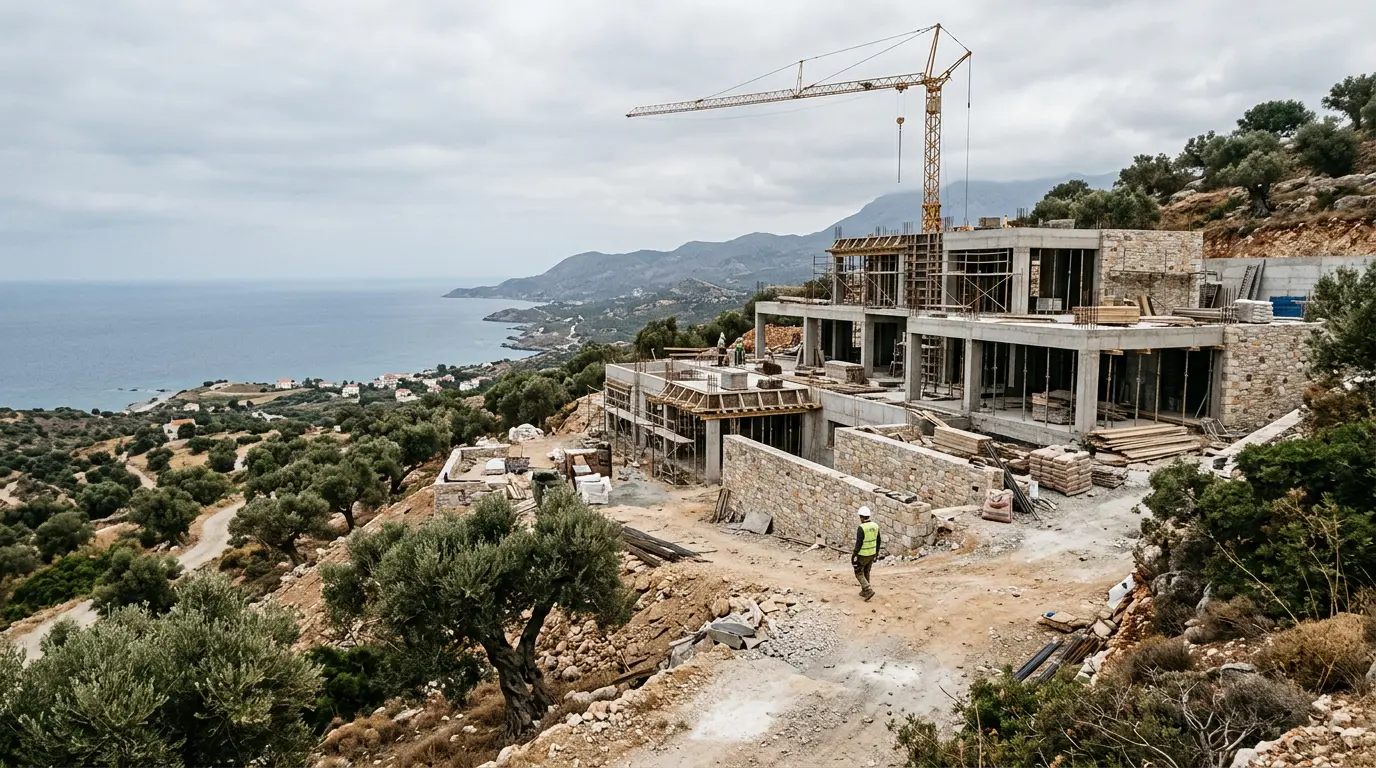
מיזמות ועד ניהול: כך פועלים יזמים ישראלים בכרתים, ו-12 השאלות שכל משקיע צריך לשאול לפני שהוא חותם.
האם מבנה הבעלות בחברות ביטוח – ציבורי, פרטי או קואופרטיבי – משנה את דפוסי הצמיחה הפיננסית בענף? ניתוח זה ממפה את השפעות המבנה על מדיניות השקעה, תמריצים, תחרות וסיכון מערכתי, תוך הצגה ביקורתית של נתונים ומקורות ראשוניים.
הספים עלו, השכרה קצרה נאסרה, ואזרחות היא בכלל הליך אחר. כל מה שצריך לדעת על ויזת הזהב היוונית ב-2026.
אסטרטגיית ניהול סיכונים המבוססת על ערבונות מעבירה את מוקד הכוח משאלות תמחור לדיון במבנה ההחזקה, ההקצאה והפיקוח על נכסים משועבדים. במאמר זה נבחנת מערכת הערבונות: מי מחזיק בזכות מימוש, איזה תמריצים ורגולציה מעצבים את התנהלות השחקנים, ואילו סכנות מערכתיות נוצרות כאשר אותו נכס משמש ערבונות במספר שרשראות מימון.
השקל בשיא, המניות עולות, ומנהלי השקעות עדיין משלמים על הגנות יקרות. דווקא השילוב הזה מסביר למה ניהול סיכונים טוב נראה לפעמים כמו טעות, עד שהשוק מחליט אחרת.
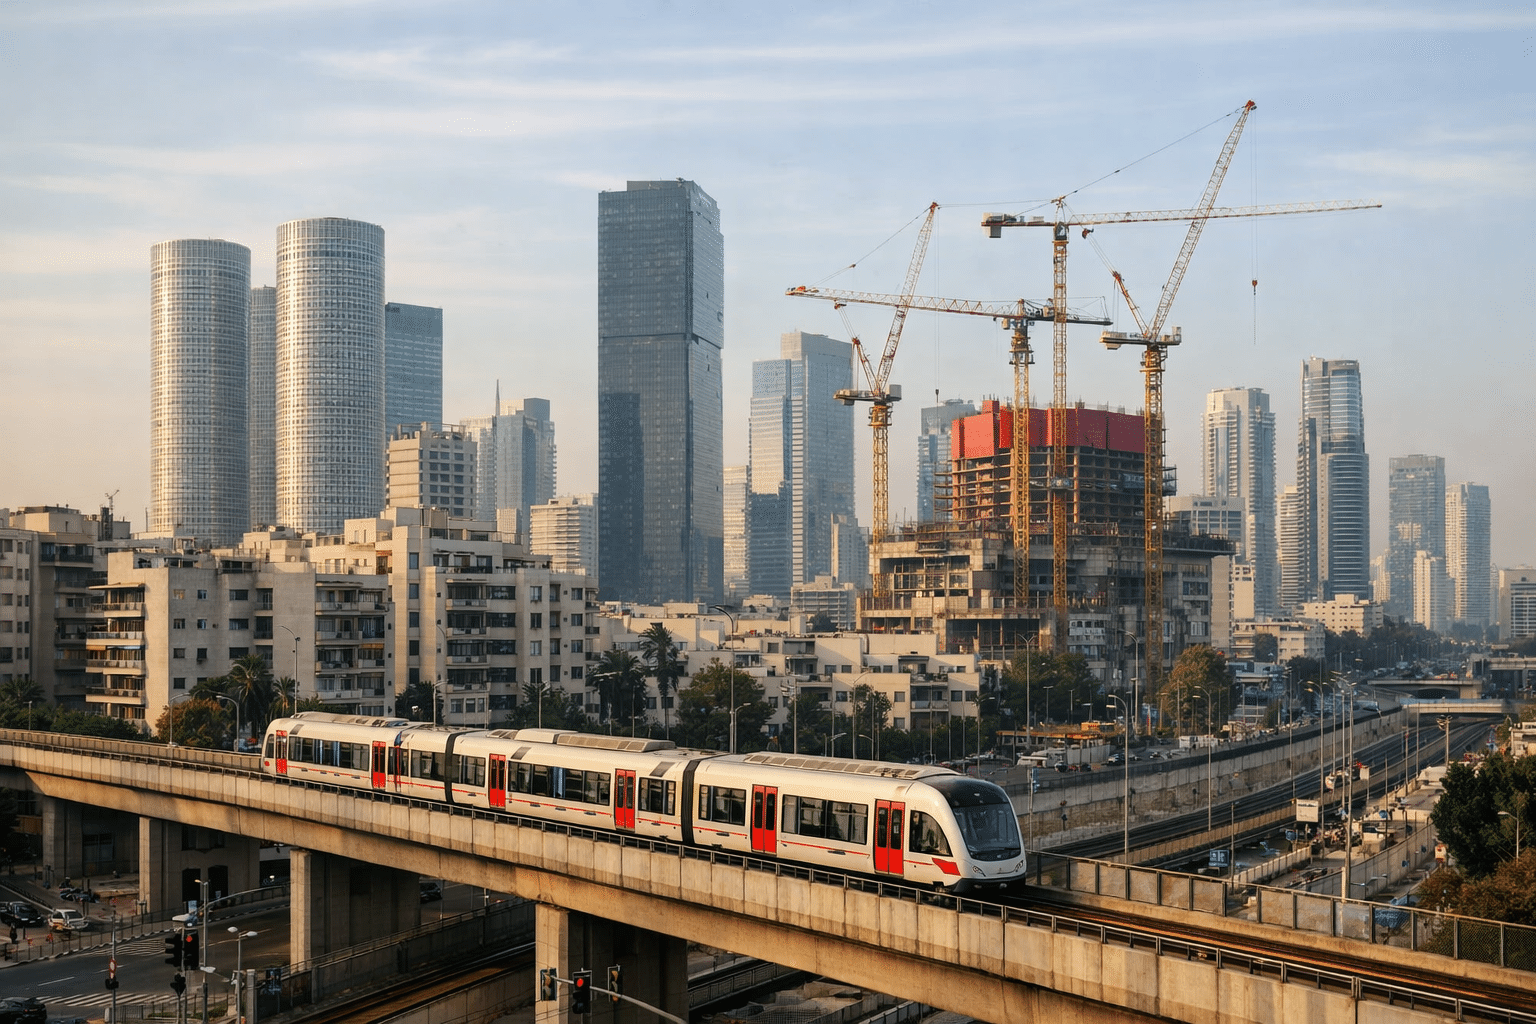
עסקת ענק בתל אביב, מאבקי התחדשות עירונית, הפקעות למטרו וסערה ברמ"י מצביעים על אותו שינוי: בשווי של נדל"ן בישראל, כוח התכנון הפך למשתנה מכריע.

מספר אחד, גרף צבעוני או סיכום מסחר יומי יכולים להיראות חדים וברורים. בפועל, בלי הקשר, הם לא פעם מייצרים תמונה חלקית מאוד של המשק.

כותרות על אנרגיה, צמיחה ומשברים נוטות להישמע כמו אות קנייה או אזהרה. בשוק הנדל״ן היווני, הבעיה בדרך כלל איננה מחסור במידע אלא קריאה פשטנית שלו.

ארבע ידיעות שנראות שייכות לנדל"ן מספרות בעצם סיפור שמוכר היטב מעולם הקריפטו: תמריצים במקום הנחות, תשתיות במקום חלומות, ומאבק מתמשך על מי שולט במשאב הנדיר.

ממצר הורמוז ועד מניות הביטוח, הסיפור הכלכלי של התקופה אינו רק נתונים או הצהרות. הוא מתחיל בשאלה פשוטה יותר: על מי בכלל אפשר לסמוך.
שנים ת"א 90 נתפס כבחירה הדינמית יותר, בזמן שת"א 35 סחב תדמית עייפה. העליות של השנה החזירו לשולחן שאלה ישנה, וגילו שהתשובה מורכבת יותר מהאינטואיציה.

בדירות נופש, פרויקטים חדשים ומשרדי תיווך מקומיים, ההבדל לא מתחיל בלוגו אלא בזהות ברורה שנשמרת בכל נקודת מגע.

הטלטלה במטבע, באג״ח ובבורסות לא נשארת במסכים. בשוק היוקרה היא מחלחלת למחירים, למו״מ ולשאלה מי מרגיש בנוח לחתום עכשיו.
הסיפור של מניות הנדל״ן בבורסה לא מתחיל באתרי בנייה אלא במט״ח, בנפט ובתמחור הריבית. בחודשים האחרונים כמה משתנים זזו יחד, ויצרו סביבה נוחה יותר לענף.