הזרמה של עשרות מיליארדי שקלים למסלולי מניות בפנסיה היא לא רק תגובה לתשואות. היא משקפת שינוי עמוק בהרגלי החיסכון, באמון במסלולים הכלליים וגם ביחס לסיכון.


כיצד מבנה הערבות, זהות הנאמן והפיקוח הרגולטורי מכתיבים את מוקדי הכוח והסיכון בשוק ה-Stablecoins המגובים? המאמר ממפה את מערך השחקנים, מנגנוני ההשפעה והתמריצים, בוחן נתונים מהשנים האחרונות, ומנתח את ההשלכות המערכתיות על תחרות, תמחור וסיכון.
קרנות השקעה המתמקדות בלוגיסטיקה (מחסנים, מרכזי הפצה ואתרי שילוח גלובליים) משנות את יחסי הכוח בין ספקי תשתית, חברות מסחר אלקטרוני ורגולטורים. ניתוח זה ממפה את מבנה הבעלות, זרימות ההון והתמריצים, בוחן את מנגנוני ההשפעה והסיכון, ומציג מקרי מבחן מאירופה ויפן הממחישים כיצד הקרנות מעצבות מחדש את שוקי הלוגיסטיקה.
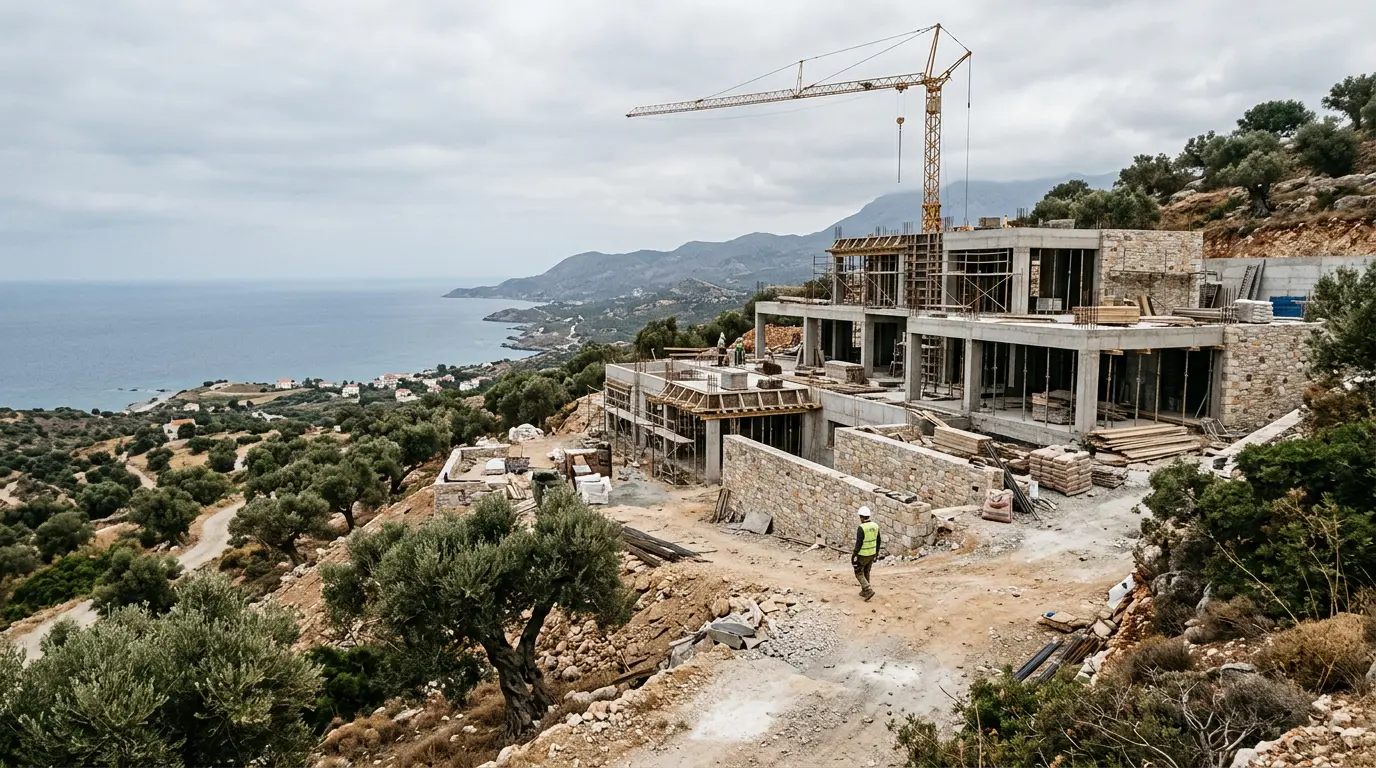
מיזמות ועד ניהול: כך פועלים יזמים ישראלים בכרתים, ו-12 השאלות שכל משקיע צריך לשאול לפני שהוא חותם.
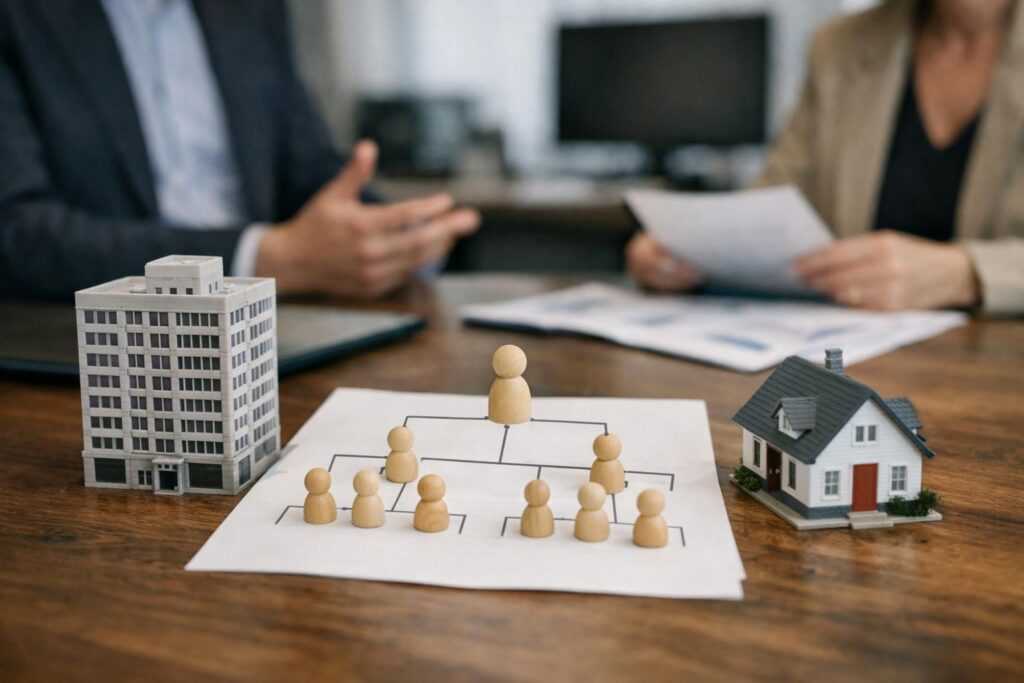
האם מבנה הבעלות בחברות ביטוח – ציבורי, פרטי או קואופרטיבי – משנה את דפוסי הצמיחה הפיננסית בענף? ניתוח זה ממפה את השפעות המבנה על מדיניות השקעה, תמריצים, תחרות וסיכון מערכתי, תוך הצגה ביקורתית של נתונים ומקורות ראשוניים.
הספים עלו, השכרה קצרה נאסרה, ואזרחות היא בכלל הליך אחר. כל מה שצריך לדעת על ויזת הזהב היוונית ב-2026.
אסטרטגיית ניהול סיכונים המבוססת על ערבונות מעבירה את מוקד הכוח משאלות תמחור לדיון במבנה ההחזקה, ההקצאה והפיקוח על נכסים משועבדים. במאמר זה נבחנת מערכת הערבונות: מי מחזיק בזכות מימוש, איזה תמריצים ורגולציה מעצבים את התנהלות השחקנים, ואילו סכנות מערכתיות נוצרות כאשר אותו נכס משמש ערבונות במספר שרשראות מימון.
הזרמה של עשרות מיליארדי שקלים למסלולי מניות בפנסיה היא לא רק תגובה לתשואות. היא משקפת שינוי עמוק בהרגלי החיסכון, באמון במסלולים הכלליים וגם ביחס לסיכון.

פסיקת בג"ץ על הרווחים הכלואים והרחבת מדרגות המס לשכירים נראות כמו שני סיפורים נפרדים. בפועל, הן מספרות על שינוי ברור בסדר העדיפויות של מדיניות המס.

גם כשנדל״ן נראה מקומי מאוד, המחיר האמיתי שלו נקבע לעיתים רחוקות רק ברחוב עצמו. רגולציה אגרסיבית, ציפיות לריבית ומתח אזורי משנים את המשוואה.

פעם הסיפור היה רשת פתוחה לכולם. היום יותר מהמהלכים המשמעותיים בקריפטו נסגרים בקהילות מצומצמות, נבנים סביב תמריצים, ומושפעים מפרטים טכניים שנראים שוליים עד שהם מזיזים שוק שלם.
בשוק הגמל הישראלי ובאקוסיסטם של מיקרוסופט לסטארט-אפים פועל אותו כלל בסיסי: הון זז מהר למי שיודע לייצר אמון, נגישות וסיפור משכנע של ניהול סיכונים.
מכפיל הרווח של ת"א 125 חזר לכותרות, אבל מי שמנסה לקרוא דרכו את השוק המקומי לפי הכללים הישנים עלול לפספס שינוי עמוק בהרכב החברות ובאופן שבו המשקיעים מתמחרים את ישראל.

שיאים בוול סטריט, עסקאות הון מקומיות ותיאבון מחודש לסיכון לא מתורגמים מיד לדירות פאר. אבל הם כן משנים את השיחה, את קצב ההחלטות ואת סוג הנכסים שמושכים כסף.

בשוק הדיור הישראלי בולטים בעיקר מי שקנו בזמן, שיפצו נכון או מכרו ברווח. מי שנתקעו עם מינוף, עיכובים או תשואה דלה כמעט לא חלק מהשיחה. זאת הטיה שמשנה גם את האופן שבו הציבור תופס סיכון.

בכמה זירות שונות נחשפת עכשיו אותה חולשה ניהולית: הנטייה למדוד סיכון דרך תג מחיר, בזמן שהבעיה האמיתית היא נזילות, ריכוזיות ותזמון.
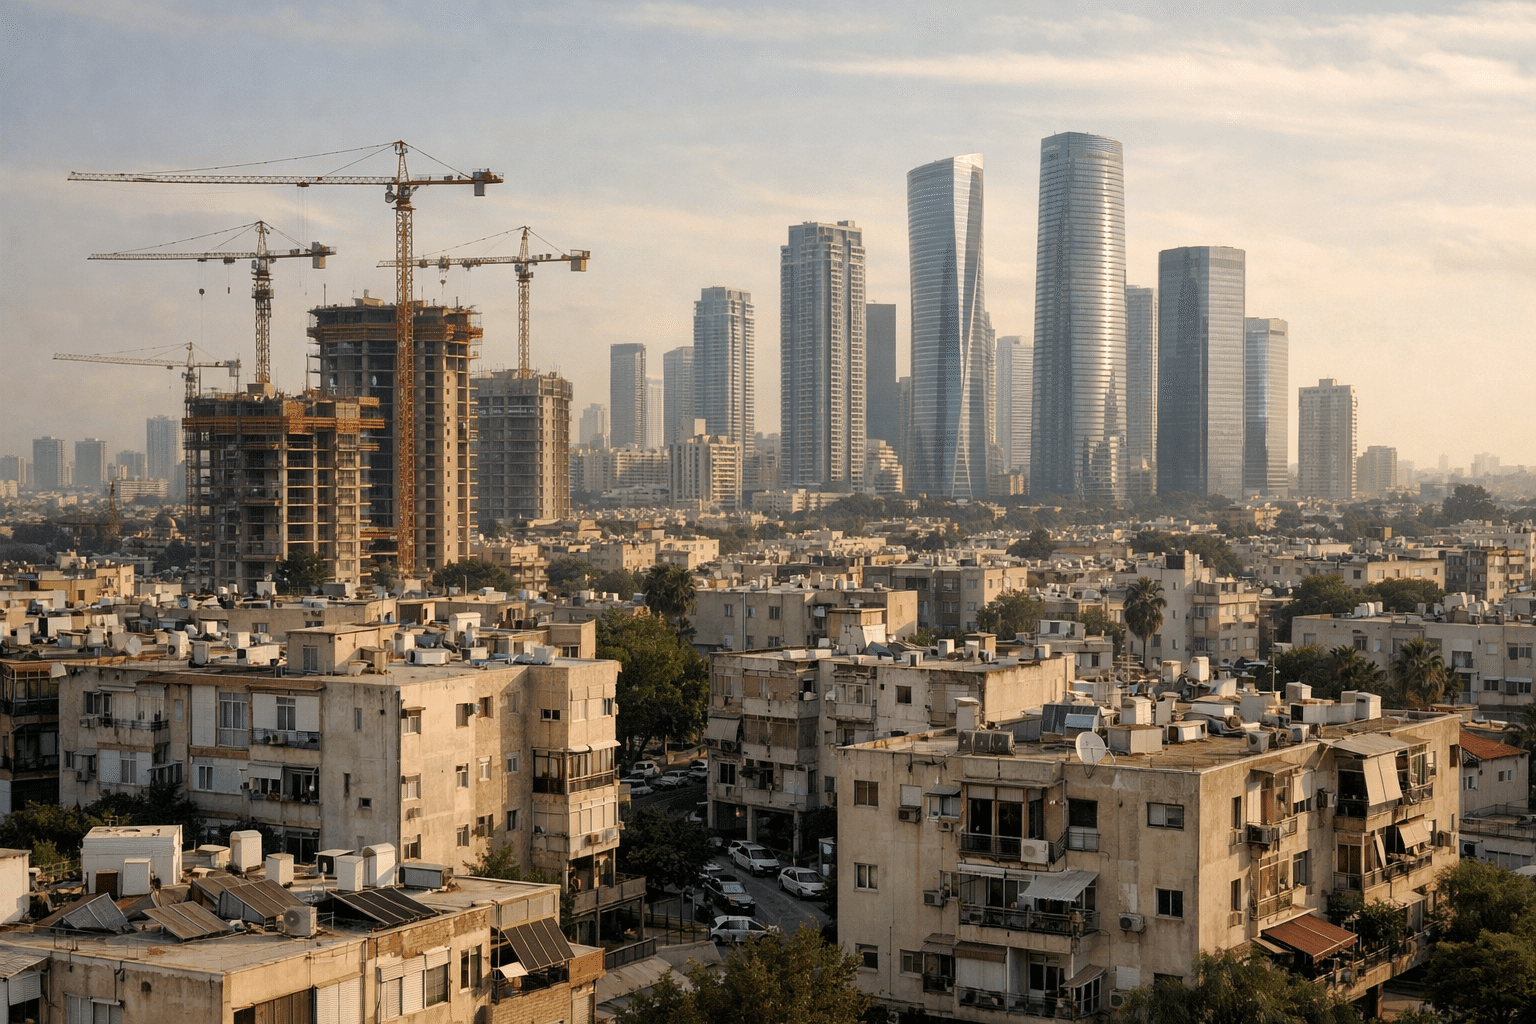
מענקים לרשויות, פקקים בהתחדשות עירונית, תביעות על איחורי מסירה ועסקת יוקרה בתל אביב: מאחורי הכותרות מצטייר שוק נדל"ן שלא נע באותו קצב.