הפדיונות מקרנות המדד האמריקאי והלחץ בשוק הנדל"ן לא מספרים שני סיפורים נפרדים. יחד הם מסמנים משקיע ישראלי זהיר יותר, שפחות מוכן לממן חלומות יקרים.

הפדיונות מקרנות המדד האמריקאי והלחץ בשוק הנדל"ן לא מספרים שני סיפורים נפרדים. יחד הם מסמנים משקיע ישראלי זהיר יותר, שפחות מוכן לממן חלומות יקרים.

השקל בשיא, המניות עולות, ומנהלי השקעות עדיין משלמים על הגנות יקרות. דווקא השילוב הזה מסביר למה ניהול סיכונים טוב נראה לפעמים כמו טעות, עד שהשוק מחליט אחרת.
עסקת ענק בתל אביב, מאבקי התחדשות עירונית, הפקעות למטרו וסערה ברמ"י מצביעים על אותו שינוי: בשווי של נדל"ן בישראל, כוח התכנון הפך למשתנה מכריע.

מהקאמבק של עורכי דין למשרדים ועד המתח בהורמוז, כמה סיפורים שונים מצביעים על אותה תפנית אסטרטגית: ארגונים ואנשים חוזרים להעדיף גמישות על פני תלות במסלול אחד.
שיא חדש בתל אביב, לחץ מחודש בוול סטריט ועסקת דאטה סנטרס ב-400 מיליון שקל מציירים יחד תמונה אחרת מזו שהשוק אהב לספר עד לא מזמן.

הוזלה חדה בביטוחי הרכב, איום אזורי שלא נעלם ומשקיעים שנוטים להגיב מהבטן. שלושה סיפורים שונים מצביעים על אותו עיקרון: סיכון הוא לא נתון קבוע אלא מחיר שמשתנה עם ההנחות.
הזרמה של עשרות מיליארדי שקלים למסלולי מניות בפנסיה היא לא רק תגובה לתשואות. היא משקפת שינוי עמוק בהרגלי החיסכון, באמון במסלולים הכלליים וגם ביחס לסיכון.

בכמה זירות שונות נחשפת עכשיו אותה חולשה ניהולית: הנטייה למדוד סיכון דרך תג מחיר, בזמן שהבעיה האמיתית היא נזילות, ריכוזיות ותזמון.
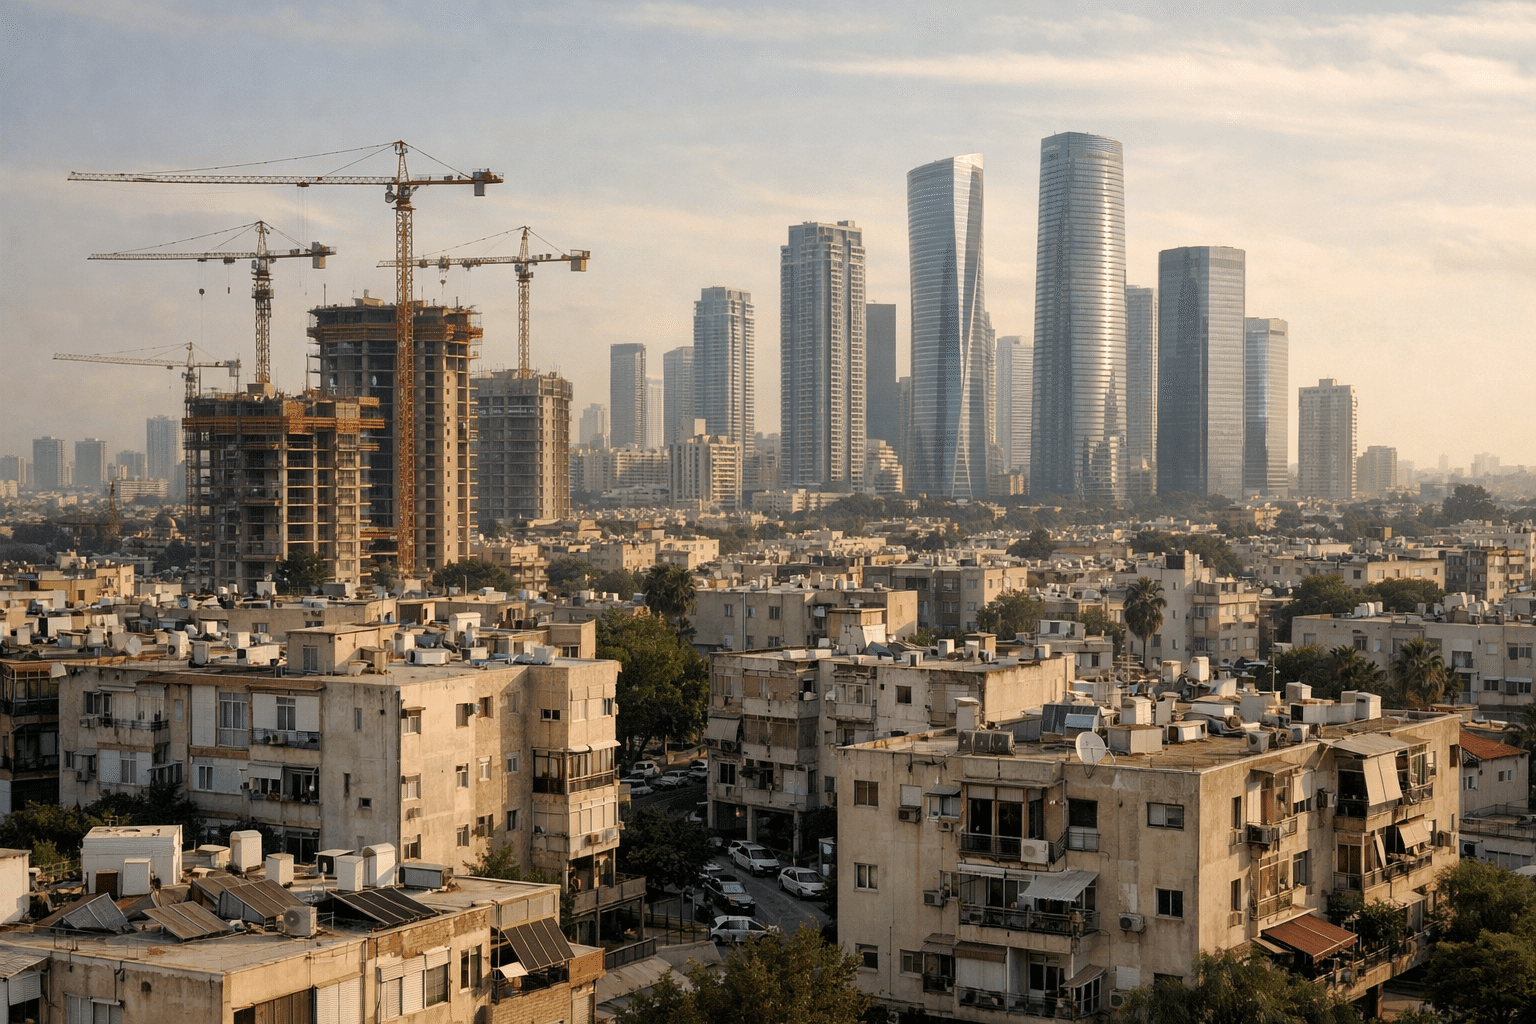
מענקים לרשויות, פקקים בהתחדשות עירונית, תביעות על איחורי מסירה ועסקת יוקרה בתל אביב: מאחורי הכותרות מצטייר שוק נדל"ן שלא נע באותו קצב.

המשותף למצר הורמוז, לרכישת סטודיו גיימינג, לתקציב AI צבאי ולהנפקה נוצצת הוא לא הדרמה אלא הטעות המוכרת: ארגונים מתמחרים את המהלך הראשי, ומפספסים את ההשלכות שמגיעות מיד אחריו.