עכשיו אני קורא את זה. המוסדות מאחורי שוקי המזון העולמיים: שליטה, תמריצים וסיכון אסטרטגי
-
01
המוסדות מאחורי שוקי המזון העולמיים: שליטה, תמריצים וסיכון אסטרטגי
המוסדות מאחורי שוקי המזון העולמיים: שליטה, תמריצים וסיכון אסטרטגי
האם שוקי המזון הגלובליים נשלטים בידי קומץ מוסדות פיננסיים, או שמדובר במערכת תחרותית ורב־קוטבית? נבחן את מבנה הבעלות, זרימות ההון והמנגנונים הרגולטוריים המרכזיים בארבעה שווקים: דגנים, שמנים צמחיים, חלבונים מן החי וסחורות חקלאיות עיקריות. שאלת המפתח: כיצד מבנה מוסדי זה מאפשר להשפיע על תמחור, זמינות וסיכון גיאואסטרטגי – ומהם גבולות הכוח היישומי של השחקנים המרכזיים?
המערכת: שחקנים, מבנה בעלות וזרימות הון
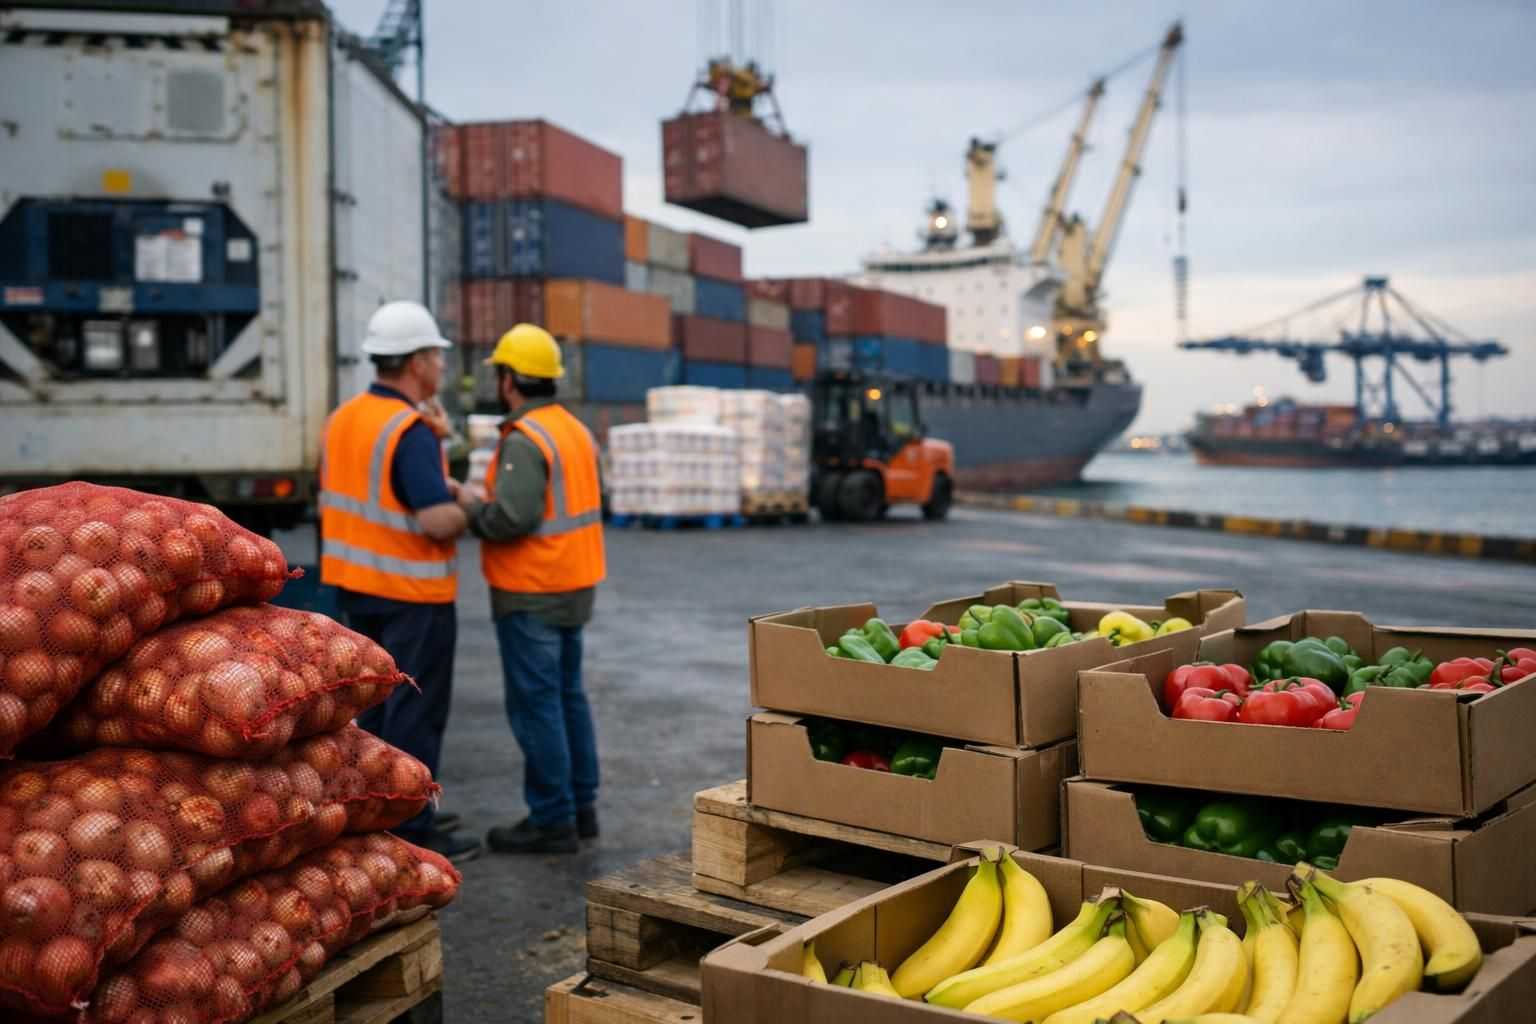
שוקי המזון הגלובליים נשלטים בידי ארבע קבוצות מרכזיות: (1) חברות סחר חקלאי רב־לאומיות (Agribusiness Majors), (2) קרנות השקעה ותשתית, (3) רגולטורים וגופי סחר ממשלתיים, (4) גופים פיננסיים המתמחים בסחורות (Commodity Traders). מבנה הבעלות והריכוזיות משתנים בין תתי־שוק: בשוק הדגנים, ארבעת הבולטים – Cargill, Archer Daniels Midland (ADM), Louis Dreyfus ו-Bunge – אחראים ליותר מ-70% מזרימות הסחר הגלובליות (מקור: OECD, 2023). בשמנים צמחיים, Wilmar ו-Olam מחזיקות במעל 50% מהיקף הסחר באסיה (מקור: FAO, 2022). קרנות תשתית גלובליות, כגון Macquarie ו-IFM Investors, מחזיקות בנמלים, מסופים לוגיסטיים ומערכות אחסון, ומייצרות שכבת ביניים בין ייצור לשינוע. בנוסף, הבעלות על קרקעות חקלאיות במדינות מתפתחות מתרכזת בידי גופים מוסדיים – למשל, PensionDanmark מחזיקה בכ-200 אלף הקטרים בסוב־סהרה (מקור: Land Matrix, 2023).
הרגולציה מבוזרת: בארה”ב, ה-USDA מפקחת על בטיחות ומכסות; באירופה, ה-EFSA אחראית על תקינה ומעקב; בסין, משרד החקלאות והסחר שולט ברישיונות יבוא. גופי סחר בינלאומיים (WTO, Codex Alimentarius) מכתיבים סטנדרטים, אך יישום בפועל תלוי במדיניות לאומית. זרימות ההון – אשראי חקלאי, ביטוח מזג אוויר, נגזרות תמחור – מתווכות בידי בנקים מסחריים (Rabobank, BNP Paribas), ספקי ביטוח (Munich Re) וקרנות השקעה אלטרנטיביות.

מנגנוני השפעה: שליטה בתשתית, ניהול מלאי ותרחישי סיכון
1. שליטה בתשתית ובשרשרת הערך
חברות הסחר הגדולות מחזיקות, או שולטות בזכויות שימוש בלעדיות, על נמלים, מסילות ברזל, מערכות אחסון ופלטפורמות הפצה. לדוגמה, Cargill החזיקה ב-2022 ב-218 מסופים לוגיסטיים ב-35 מדינות (Cargill Annual Report, 2022). שליטה זו מאפשרת ניהול מלאי גמיש – הגדלת היצע או עיכוב שחרור סחורות – בהתאם לאיתותי מחיר ושיקולי רגולציה. במקרים קיצוניים, חסימת תשתית (כגון עיכוב יצוא חיטה מאוקראינה ב-2022) מייצרת השפעה מידית על תמחור בינלאומי.
2. ניהול מלאי והשפעה על מחירי עתיד
שליטה במלאי – במיוחד בסחורות חקלאיות המאוחסנות לטווח קצר – מאפשרת לחברות לתזמן מכירות, להפעיל חוזי עתיד (Futures) ולממש רווחים ממתחי מחירים. ב-2022, קונסורציום של ADM ו-Louis Dreyfus שלט ב-28% מהמלאי הגלובלי של תירס טרי (מקור: USDA, 2023). עם זאת, השפעה זו מוגבלת: מסחר עתידי מנוהל תחת פיקוח רגולטורי (CFTC בארה”ב, ESMA באירופה), ועסקאות חריגות מזוהות במהירות על ידי רגולטורים.
3. תמריצים רגולטוריים ומדיניות ממשלתית
ממשלות משתמשות במכסות, סובסידיות ומכסים כדי להגן על שוק מקומי או להכתיב זרימות ייצוא. לדוגמה, הודו הגבילה ייצוא חיטה באפריל 2022, מה שהוביל לעליית מחירים בשווקי אסיה ואפריקה (מקור: Reuters, 2022). רגולטורים עשויים להפעיל חובת דיווח, הגבלת חוזים עתידיים או פיקוח על השקעות זרות בתשתית אסטרטגית.
4. קרנות השקעה ותשתית: מינוף פיננסי וניהול סיכון
קרנות תשתית וקרנות השקעה פרטיות נכנסו בעשור האחרון לשוקי המזון באמצעות רכישת תשתיות קריטיות (נמלים, מסופים, קרקעות). לדוגמה, Macquarie Infrastructure Partners מחזיקה ב-12 נמלי דגן בצפון אמריקה (מקור: Macquarie, 2023). מינוף פיננסי מאפשר להן השפעה על קצב הזרימה, תמחור שירותי לוגיסטיקה ולעיתים אף על תפוקות שוק מקומיות. עם זאת, רגולטורים במדינות מפתח מגבילים החזקות זרות בתשתית חיונית, במיוחד באירופה ואסיה.
טיעון נגדי: עדות לשווקים תחרותיים והגבלות מבניות
למרות ריכוזיות מבנית, חלק מהחוקרים טוענים כי שוקי המזון חווים תחרות ערה: הסף לכניסה נמוך יחסית (חקלאות בסיסית), ושווקי חוזים עתידיים פתוחים למספר רב של שחקנים (מקור: World Bank, 2022). בנוסף, רגולטורים מגבילים החזקות משותפות, אוסרים תיאום מחירים ומבצעים פיקוח הדוק על עסקאות חריגות. דוגמה לכך היא חקירת ה-European Commission ב-2019 נגד Bunge ו-ADM בחשד לתיאום מחירים, שהובילה להטלת קנסות משמעותיים (מקור: EC, 2020).
יתר על כן, תנודתיות מזג האוויר והסיכון האקלימי יוצרים חוסר ודאות שמקשה על שליטה ריכוזית. אירועים בלתי צפויים – בצורות, מגפות גידולים, סכסוכים צבאיים – משבשים את שרשראות האספקה ומציבים גבול לכוח המוסדי, במיוחד בטווח הקצר.
מגבלות נתונים, מתאם וסיבתיות
רוב הנתונים הגלויים מתבססים על דיווחי חברות, דו”חות רגולטוריים ומקורות בין־לאומיים (FAO, OECD, USDA). עם זאת, עסקאות פרטיות, חוזי ליסינג תשתית ומבני בעלות מורכבים אינם תמיד גלויים. יש להיזהר מלייחס כוונה אסטרטגית לכל שינוי במחיר או זרימה: עליות מחירים אינן בהכרח תוצאה של כוח מוסדי, אלא עשויות לנבוע משוק חופשי, סיכון אקלימי או שינויים גיאופוליטיים. גם כאשר קיים מתאם בין שליטה בתשתית לבין תנודות מחירים, אין להסיק סיבתיות ללא ניתוח עומק של עסקאות ספציפיות ותגובות רגולטוריות.
השלכות: תחרות, תמחור וסיכון מערכתי
ראשית, הריכוזיות בתשתית ובמסחר מגבילה את מספר השחקנים בעלי השפעה על תמחור וזמינות, אך אינה מהווה שליטה אבסולוטית – רגולציה, תנודתיות טבעית וכניסת שחקנים חדשים מאזנים את הכוח. שנית, המעבר מקרקעות פרטיות להחזקה מוסדית (בין אם קרנות פנסיה או קרנות תשתית) יוצר שכבת תיאום חדשה – לאו דווקא לתיאום מחירים, אלא לניהול סיכונים והגנה על השקעות ארוכות טווח. שלישית, סיכון מערכתי גובר כאשר זרימות ההון ותשתיות קריטיות מתרכזות בידי מוסדות גלובליים, במיוחד בעת משבר מזון או שיבוש גיאופוליטי, ומחייבות רגולציה פרואקטיבית ופיקוח בין־לאומי אפקטיבי.
הודעות לא קשורות