עכשיו אני קורא את זה. הכוח המשתנה של חברות התשתית הבינלאומיות: מבנה בעלות, רגולציה וזרימות הון בשווקי האנרגיה הגדולים
-
01
הכוח המשתנה של חברות התשתית הבינלאומיות: מבנה בעלות, רגולציה וזרימות הון בשווקי האנרגיה הגדולים
הכוח המשתנה של חברות התשתית הבינלאומיות: מבנה בעלות, רגולציה וזרימות הון בשווקי האנרגיה הגדולים
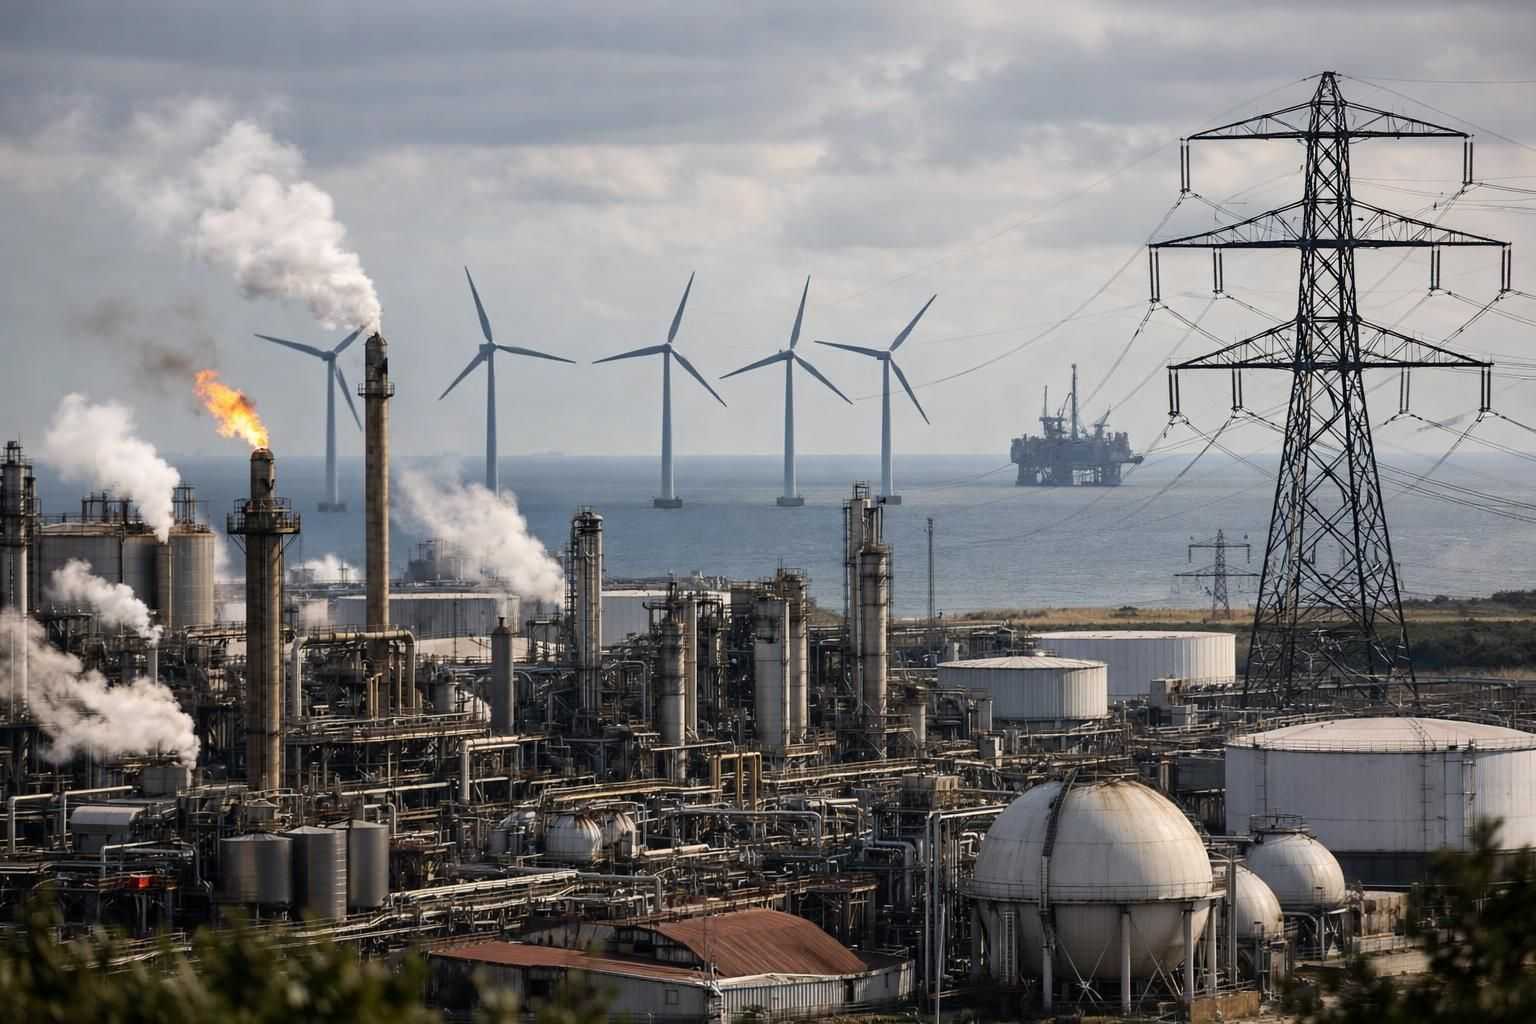
האם חברות תשתית גלובליות — ובעיקר תאגידי האנרגיה הרב־לאומיים — מחזיקות כיום בעמדות כוח מערכתיות שמאפשרות להן להשפיע על תמחור, רגולציה וזרימות הון ברמה עולמית? שאלה זו מקבלת משנה תוקף בעשור בו מהלכים גיאופוליטיים, חוקים סביבתיים וחדשנות טכנולוגית משנים במהירות את מפת הבעלות והשליטה בשווקי האנרגיה. במסגרת זו נבחן את מבנה הבעלות, זכויות ההצבעה, תמריצי המפתח והיחסים מול רגולטורים בשוקי התשתית הגלובליים, בדגש על חברות האנרגיה, לצד ניתוח זרימות הון והשפעה מוסדית. זאת, תוך בידול בין שליטה ישירה (Ownership), השפעה רגולטורית (Influence) ובעלות פורמלית (Formal Control).
מיפוי המבנה: שחקנים, בעלות ומנגנוני כוח
שוקי התשתית הגלובליים, ובפרט תחום האנרגיה, מאופיינים בריכוזיות גבוהה יחסית: עשר החברות הגדולות בענף האנרגיה (ביניהן Saudi Aramco, ExxonMobil, Shell, BP, TotalEnergies, Chevron) שלטו ב-2023 בכ-30% מתפוקת הנפט הגולמי העולמית לפי נתוני BP Statistical Review (2023), עם שווי שוק מצרפי של מעל 4.5 טריליון דולר (יוני 2023, Bloomberg). לצד תאגידים אלה פועלות חברות תשתית פרטיות (Private Infrastructure Funds), קרנות פנסיה ומוסדות השקעה ממשלתיים (Sovereign Wealth Funds), שמחזיקים ביחד ב-15%–20% מנכסי התשתית המנוהלים בעולם (Preqin, 2023).
הבעלות הישירה בתאגידי האנרגיה מפוצלת בין מניות ציבוריות, ממשלות (כ-70% מתפוקת הנפט העולמית נשלטת על ידי חברות בבעלות מדינה, EIA, 2022), וקרנות השקעה מוסדיות. עם זאת, זכויות ההצבעה בפועל מתרכזות לעתים בידי מיעוט: קרנות פנסיה גלובליות (כגון Norges Bank Investment Management בנורבגיה, עם החזקות של 2–5% במניות ענק אנרגיה אירופיות, Q3 2023) ומנהלי נכסים כמו BlackRock ו-Vanguard, שמחזיקים במצטבר ב-10%–15% ממניות הענף במדדי S&P Global Energy (מקור: Morningstar, יולי 2023).

הרגולטורים המרכזיים הם ממשלות לאומיות, גופי פיקוח בינלאומיים (כגון IEA וה-OECD), ורשויות תחרות ופיקוח סביבתי (Environmental Protection Agencies). כל אלו פועלים לצד רגולציה פיננסית ישירה (Basel III, Solvency II), המשפיעה על יכולת הגיוס והמינוף של התאגידים.
מנגנוני השפעה עיקריים: הון, הצבעה ורגולציה
1. שליטה בהון הפיתוח וההשקעה
חברות התשתית הגדולות נהנות מגישה מועדפת להון ארוך טווח — בין אם דרך גיוס חוב ציבורי, הנפקות מניות, חוזים ממשלתיים או השקעות ישירות מטעם קרנות ריבוניות. כך למשל, ExxonMobil הנפיקה ב-2022 אג”ח בהיקף 12 מיליארד דולר (SEC, אפריל 2022), בעוד Saudi Aramco גייסה 6 מיליארד דולר בהנפקה פרטית לקרנות אסטרטגיות (Reuters, יוני 2023). מגמה זו מעניקה יתרון לגודל ומייצרת חסמי כניסה מבניים.
קרנות פנסיה גלובליות, המנהלות יחדיו מעל 2 טריליון דולר בתחום תשתיות אנרגיה לפי Preqin (2023), פועלות כתווך מרכזי בזרימות הון. הן בוחרות, באמצעות הקצאת נכסים והשקעות ישירות, אילו מגזרי תשתית ייהנו מהון זול — ומקבלות בתמורה זכויות הצבעה והשפעה על מדיניות ESG (סביבה, חברה וממשל).
2. זכויות הצבעה ודינמיקת ההשפעה באסיפות בעלי מניות
בעלות פורמלית (מניות) אינה חופפת בהכרח לשליטה אפקטיבית. כך למשל, BlackRock ו-Vanguard מחזיקות יחדיו (Q2 2023) ביותר מ-12% ממניות Shell ו-BP, אך מכוח פיזור ההחזקות הן מצביעות לעיתים לפי הנחיות רגולטוריות או מדיניות ESG מוצהרת, ולא בהכרח לפי אינטרס רווח קצר טווח (מקור: SEC Form 13F, יולי 2023). המתח בין שיקולים פיננסיים, רגולציה סביבתית ותמריצים מוסדיים יוצר מבנה בו מיעוט מוסדי עשוי להטות הצבעות קריטיות, למשל בהצבעה על יעדי פליטות או השקעות בדלקים מתחדשים.
עם זאת, רגולציה אמריקאית (SEC Proxy Voting Rules, 2021) מגבילה את חובת ההצבעה האקטיבית של מנהלי נכסים — ומעודדת לעיתים מיקור חוץ של ההצבעות (Proxy Advisors), מה שמדלל את ההשפעה הישירה.
3. רגולציה חוצת גבולות ותמרוץ השקעות ירוקות
במקביל ללחצים פיננסיים, חברות האנרגיה ניצבות מול רגולציה סביבתית הולכת ומקצינה: האיחוד האירופי מחייב יעד הפחתת פליטות של 55% עד 2030 (European Green Deal, 2021), וארה”ב מקצה סובסידיות עתק להתייעלות אנרגטית (Inflation Reduction Act, 2022). תאגידי התשתית נדרשים להתאים במהירות את תיק ההשקעות והפיתוח שלהם, לעיתים בניגוד לאינטרס מסורתי של מקסום תשואה לטווח קצר.
לרגולטורים יש מנגנוני אכיפה פיננסיים: מגבלות מימון, קנסות, שלילת רישיונות תפעול, ואף חובת דיווחי ESG פומביים (EU SFDR, 2023). עם זאת, קבוצות לחץ עסקיות ומוסדות פיננסיים לוקחים לעיתים תפקיד פעיל בניסוח רגולציה — למשל, לובי תאגידי האנרגיה באיחוד האירופי (מקור: LobbyFacts, 2023) השקיע מעל 50 מיליון אירו בפעילות השפעה בשנה החולפת.
בדיקה אמפירית: מקרי מבחן והשלכות
מקרה 1: מעבר לייצור חשמל מתחדש באירופה
בגרמניה, RWE ו-E.ON — שתיים מחמשת יצרני החשמל הגדולים — מחזיקות יחדיו מעל 45% מהשוק (Bundeskartellamt, 2022). ב-2021–2023, מעל 60% מההשקעות החדשות בתחום החשמל הופנו לאנרגיה ירוקה, בעיקר הודות למימון מסובסד של קרנות פנסיה גרמניות והנפקות אג”ח ירוקות. עם זאת, שליטתן של החברות הגדולות ברשת ההולכה וההפצה מאפשרת להן לתעדף פרויקטים ולחסום מתחרים קטנים — גם כאשר הבעלות הפורמלית מבוזרת בין עשרות אלפי בעלי מניות.
מקרה 2: שליטה ממשלתית בתאגידי אנרגיה – דוגמת Saudi Aramco
Saudi Aramco, בבעלות 94% לממשלת סעודיה (Bloomberg, יוני 2023), מייצגת מבנה בו השליטה הישירה, הרגולציה וההון מאוחדים. החלטות תמחור הנפט, דיבידנדים והשקעות אסטרטגיות משולבות באסטרטגיה הלאומית, כאשר גיוסי ההון (כגון ההנפקה ב-2019) נועדו לא רק לגייס משאבים אלא גם לייצר לגיטימציה בינלאומית. התמריץ המרכזי: שמירה על יציבות פיסקאלית וגמישות דיפלומטית, על חשבון יעדי ESG או תחרותיות שוק.
הסברים חלופיים, מגבלות הנתונים והבדל בין מתאם לשליטה
האם ריכוז הון או גודל שוק מובילים בהכרח לשליטה מוסדית אפקטיבית? לא בהכרח. במקרים רבים, פיזור הבעלות בין מוסדות פיננסיים, רגולטורים ונציגי ציבור יוצר דינמיקה של ‘איזון כוחות’ (Checks and Balances), בה אף שחקן בודד אינו מסוגל להטות את כללי המשחק לבדו. כך, BlackRock וקרנות פנסיה עשויות להחזיק יחדיו ב-15%–20% ממניות ענק אנרגיה, אך ללא קואליציה מוסדית יציבה, יכולתן להפעיל שליטה ישירה מוגבלת.
בנוסף, נתוני החזקות אינם משקפים בהכרח את דפוסי ההצבעה בפועל: מחקרים מהשנים האחרונות מראים כי מוסדות פיננסיים גדולים לעיתים מצביעים באופן פאסיבי, לפי המלצות Proxy Advisors, או נמנעים מהצבעות אסטרטגיות (Bebchuk et al., 2022). גם רגולציה משתנה במהירות: חוקים שנחקקים באיחוד האירופי או בארה”ב עשויים לשנות את מאזן הכוחות בתוך חודשים.
מגבלות נוספות: חלק ניכר מנתוני זרימות ההון, עסקאות פרטיות ומבני בעלות חוצי גבולות זמינים רק בדיווחים לא אחידים, ולפעמים באיחור ניכר. הבדלים בין איסוף נתונים בארה”ב, אירופה, אסיה ואפריקה מקשים על מיפוי מערכתי מדויק.
שלוש השלכות: תחרות, תמחור וסיכון מערכתי
- תחרות: מבנה הבעלות והרגולציה מגבילים את כניסת השחקנים החדשים, בעיקר בתחומי הולכה, פיתוח תשתיות והפצה. התוצאה: דומיננטיות של תאגידים ותיקים, הגבלות על חדשנות ותלות גבוהה בהחלטות רגולטוריות.
- תמחור: היכולת של חברות התשתית להכתיב את קצבי ההשקעה, לקבל מימון זול ולנהל רשתות הולכה מעניקה להן יתרון בתמחור שירותי תשתית, ולעיתים אף מאפשרת תיאום מחירים לא פורמלי — בעיקר כאשר הרגולציה חלשה.
- סיכון מערכתי: ריכוזיות גבוהה, תלות הדדית בין מוסדות פיננסיים, רגולטורים ותאגידים, וזרימות הון חוצות גבולות מגבירים את פוטנציאל הסיכון המערכתי. משבר בענף אחד (כדוגמת הפסקת אספקת גז רוסי לאירופה ב-2022) עלול להקרין על כלל השווקים הפיננסיים, הביטוחיים והפוליטיים.
בסיכום, שוקי התשתית הגלובליים — ובעיקר תחום האנרגיה — אינם נשלטים בלעדית בידי שחקן יחיד, אלא פועלים במתח מתמיד בין חברות ענק, מוסדות פיננסיים, רגולטורים ותמריצים גיאופוליטיים. דפוסי הבעלות, זכויות ההצבעה והזרימות משתנים במהירות ומחייבים ניתוח מוסדי, מבוסס ראיות, הבוחן את הבדלי הכוח והשליטה בכל שכבה — תוך זהירות מהסקת מסקנות פשטניות על סמך החזקות בלבד.
הודעות לא קשורות
הפוסט הקודם
הפוסט הבא